예금 중도해지하면 얼마나 손해일까? 1천만 원 사례로 계산
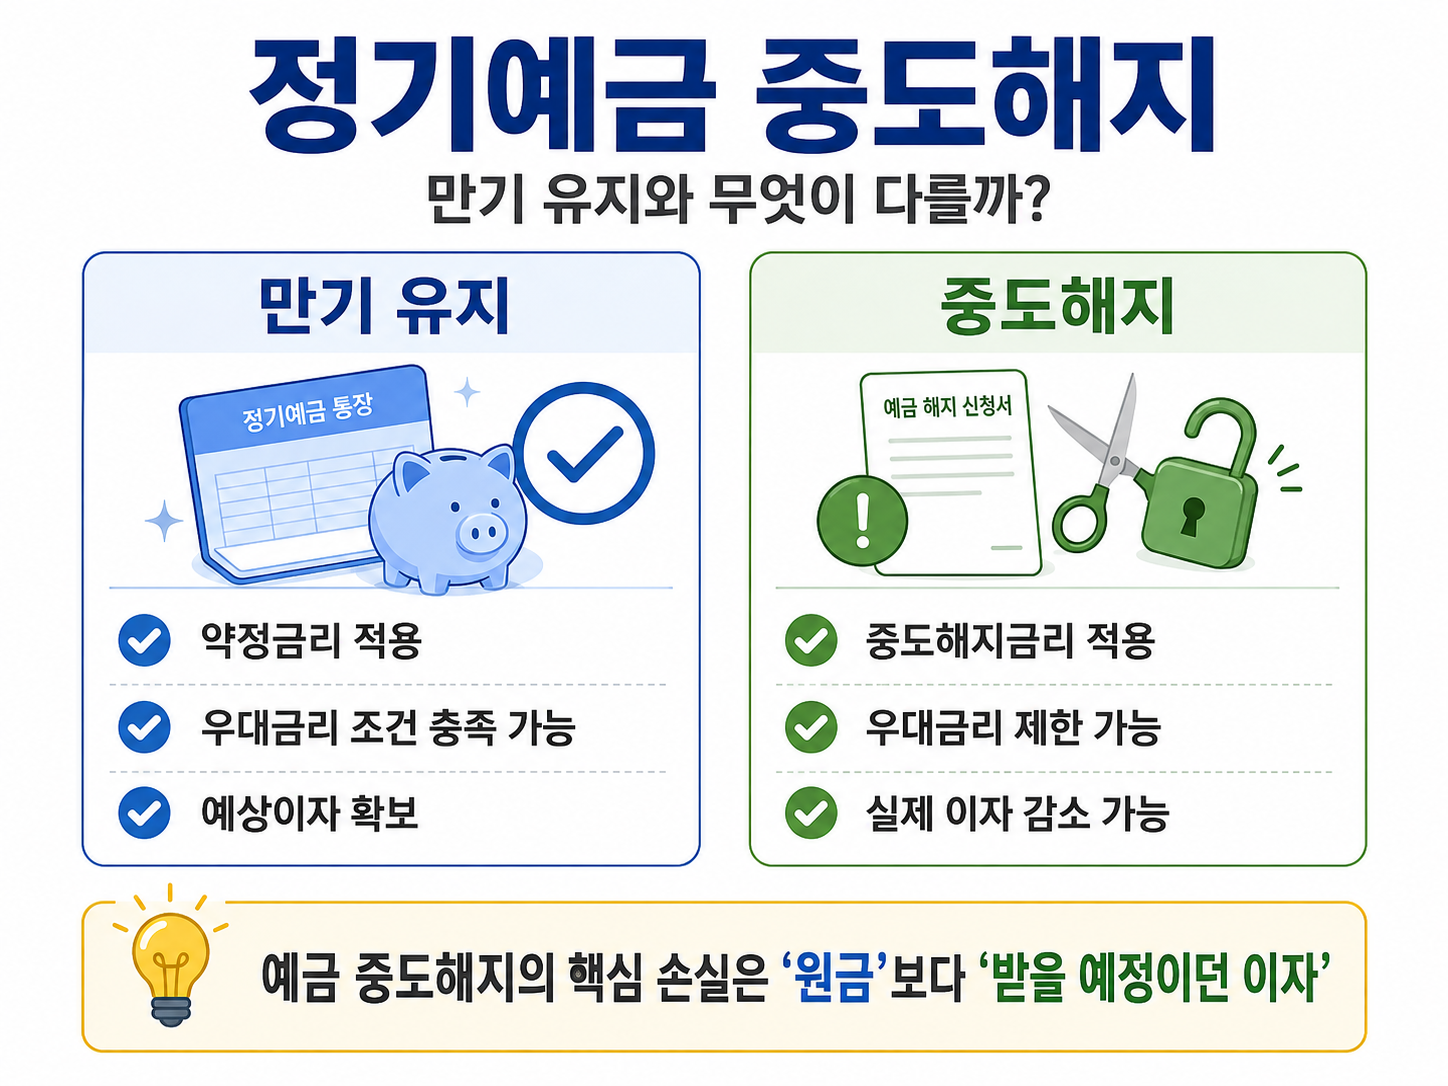
정기예금 중도해지 시 약정이자와 실제 이자 차이 비교

정기예금에 가입한 뒤 갑자기 목돈이 필요해지면 가장 먼저 드는 생각은 이것입니다. “지금 깨면 얼마나 손해일까?” 원금보장형 정기예금이라면 일반적으로 중도해지 때문에 원금 자체가 줄어드는 것보다 받을 예정이었던 이자가 크게 줄어드는 것이 핵심입니다. 중요한 것은 가입할 때 본 연 4%, 연 5% 금리가 중도해지할 때 그대로 적용되지 않을 수 있다는 점입니다. 중도해지는 왜 이자가 줄어들까? 정기예금은 일정 … 더 읽기
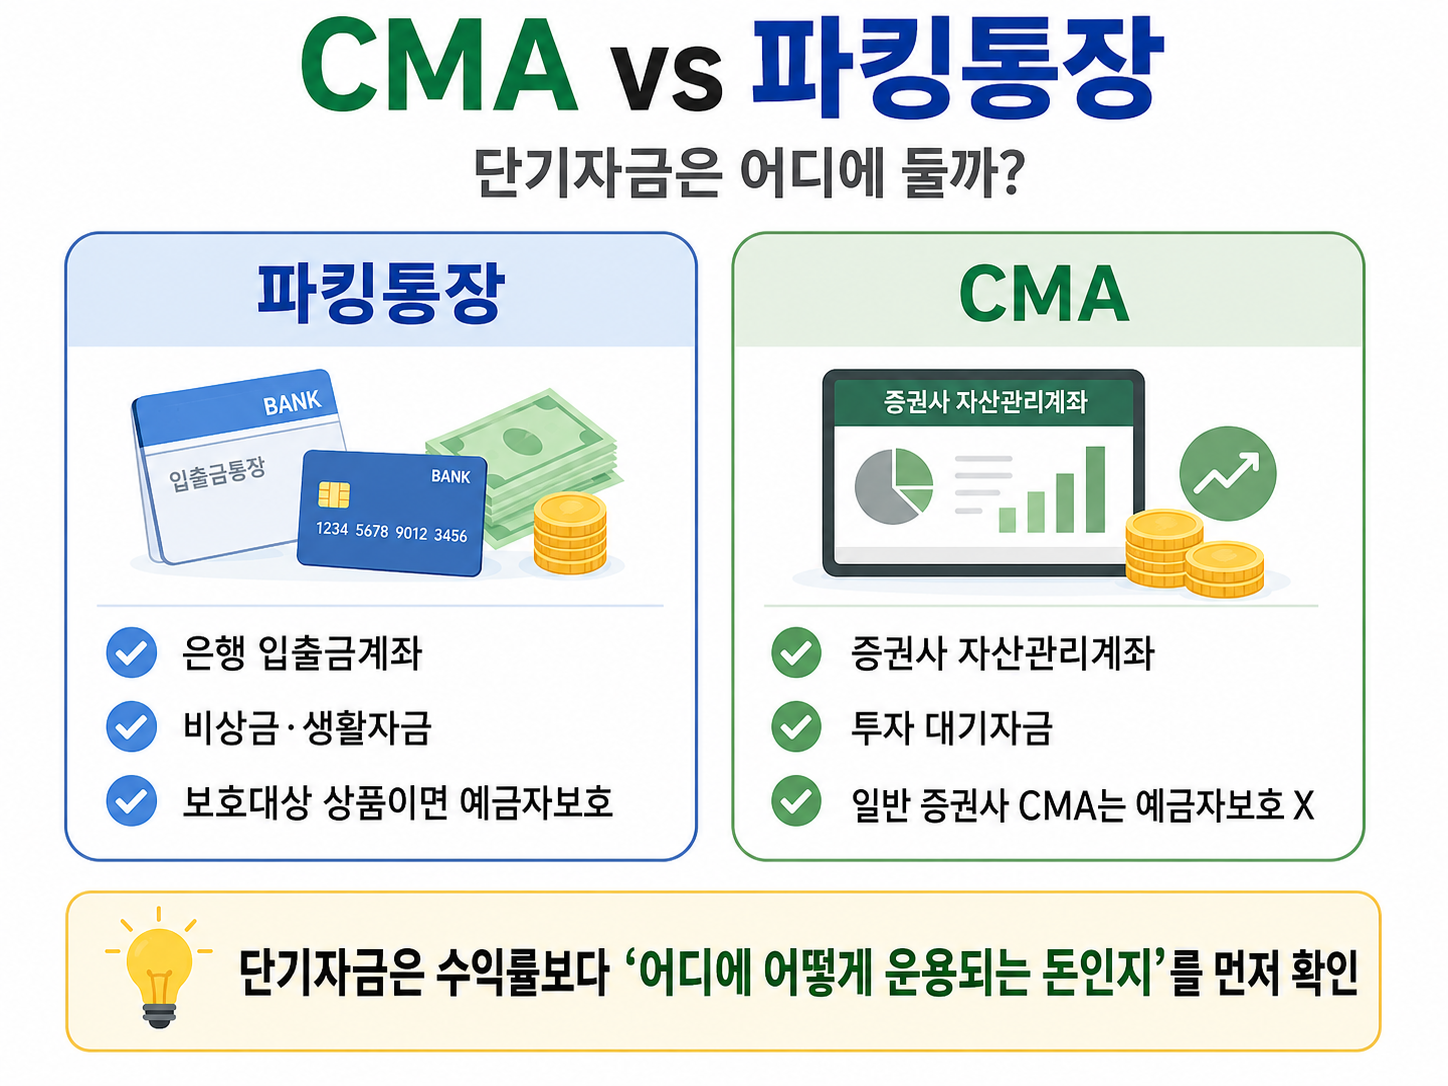
CMA와 파킹통장 차이, 단기자금은 어디에 둘까?

CMA와 파킹통장 단기자금 보관 방법 차이 비교

잠깐 보관할 돈이나 비상금이 있다면 CMA와 파킹통장 중 어디에 두는 것이 좋을까요? 두 상품 모두 돈을 비교적 자유롭게 넣고 뺄 수 있어 비슷해 보이지만 구조는 다릅니다. 가장 쉽게 구분하면, 파킹통장은 은행의 입출금식 예금,CMA는 증권사 계좌에서 남은 돈을 금융상품 등에 운용하는 구조 라고 이해하면 됩니다. 따라서 단순히 표시된 수익률만 비교하기보다 예금자보호 여부와 돈이 어떤 방식으로 운용되는지까지 … 더 읽기

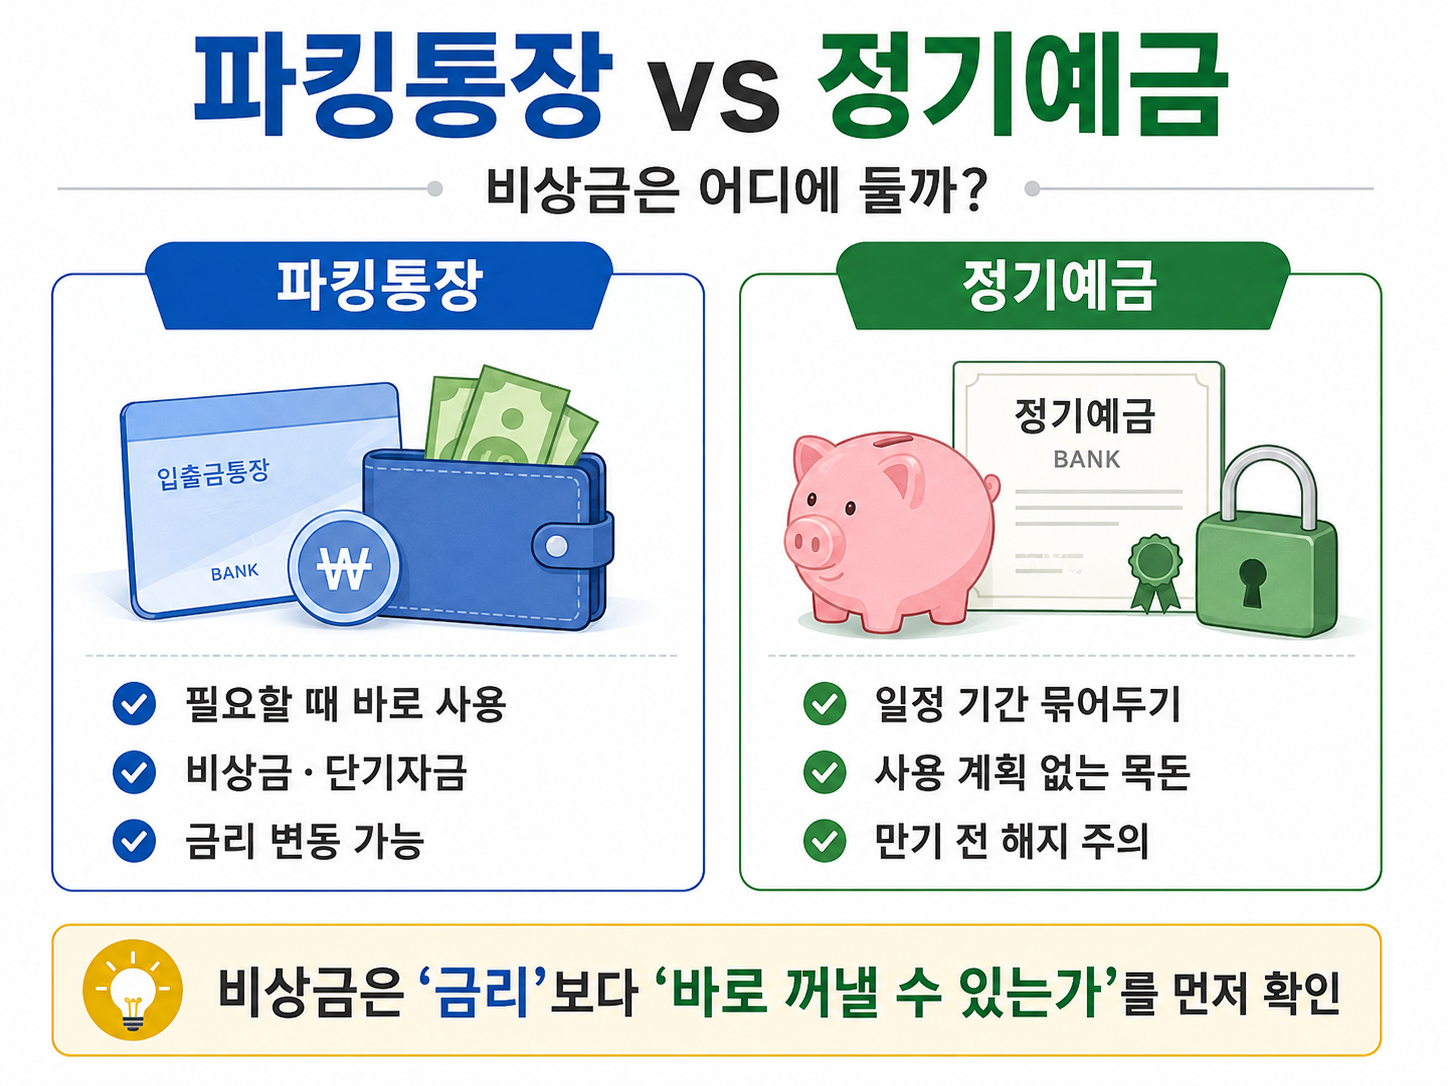
파킹통장 vs 정기예금, 1천만 원 비상금 어디에 두는 게 유리할까?

파킹통장과 정기예금 비상금 보관 방법 비교

비상금이나 당장 사용하지 않는 목돈이 있다면 파킹통장과 정기예금 중 어디에 둘지 고민할 수 있습니다. 정기예금의 금리가 더 높다면 예금에 넣는 것이 당연히 유리해 보입니다. 하지만 비상금은 수익률만으로 판단하기 어렵습니다. 중요한 질문은 두 가지입니다. 이 돈을 언제 사용할 가능성이 있는가? 그리고 돈을 자유롭게 꺼낼 수 있는 대가로 실제 얼마의 이자를 포기하게 되는가? 입니다. 파킹통장과 정기예금의 핵심 … 더 읽기

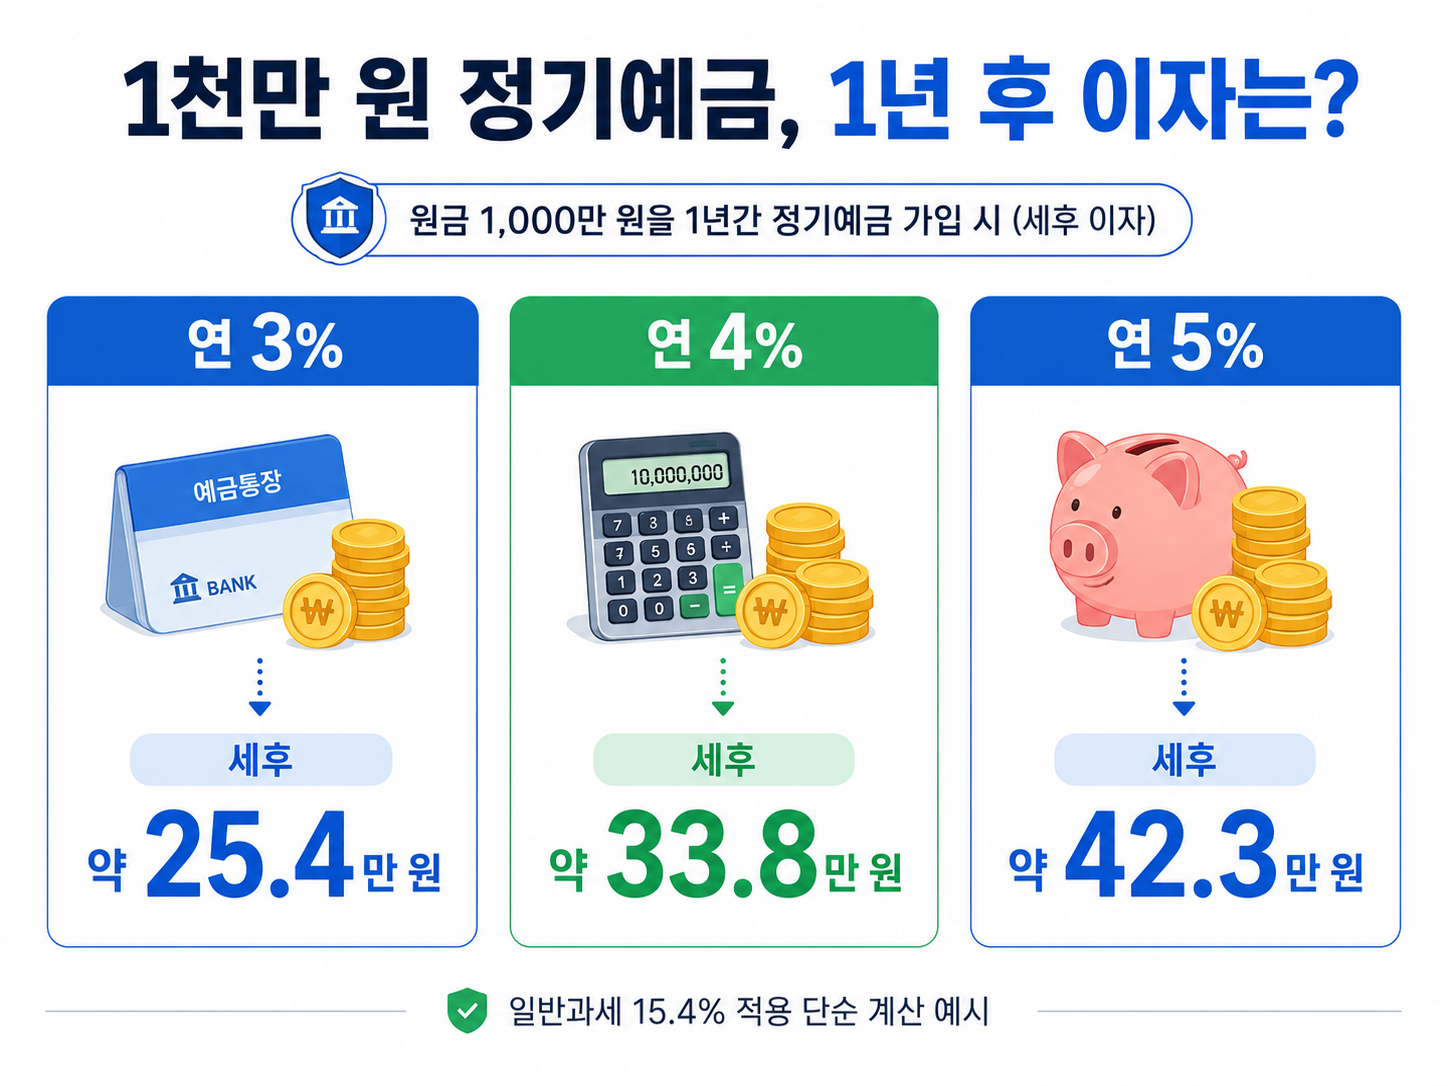
정기예금 이자 계산법, 1천만·3천만·5천만 원 세후 이자 비교

정기예금 1천만 원 예치 시 금리별 세후 이자 비교

정기예금 상품을 볼 때 연 3.5%, 연 4%처럼 금리가 표시되어 있어도 실제로 받게 되는 이자가 바로 떠오르지는 않습니다. 특히 목돈이 커지면 0.5%포인트 정도의 금리 차이가 정말 은행을 옮길 만큼 큰 차이인지 판단하기 어렵습니다. 정기예금은 금리 자체보다 이를 실제 원화 금액으로 바꿔보는 것이 중요합니다. 기본 계산식은 다음과 같습니다. 세전 이자 = 예치금액 × 연이율 × 예치기간 … 더 읽기