보험약관 보는 법|내가 가입한 보험 조회부터 보험금 지급조건 확인까지
보험증권에서 계약자·피보험자·수익자, 기간, 보험료, 담보와 지급 조건을 확인하는 순서. 증권·청약서·약관을 대조하고 보험회사에 문의할 항목을 정리합니다.
실손보험, 진단비, 갱신형과 비갱신형, 납입면제 등 보험의 구조와 가입 전 확인해야 할 판단 기준을 설명합니다.
보험증권에서 계약자·피보험자·수익자, 기간, 보험료, 담보와 지급 조건을 확인하는 순서. 증권·청약서·약관을 대조하고 보험회사에 문의할 항목을 정리합니다.
설계사에게 병력을 말한 경우와 고지를 방해받은 경우는 구분해야 합니다. 청약서·회사 접수 기록을 확인하고, 고지방해 예외와 가입 후 대응 순서를 살펴봅니다.
자동차보험 갱신 때 보험료를 줄이려면 운전자 범위, 주행거리 할인, 누락된 운전경력부터 확인하세요. 사고가 없는데 보험료가 올랐을 때 할인·할증 원인을 직접 조회하는 공식 경로까지 정리했습니다.
보험 가입 후 빠뜨린 병력이 생각났다면 청약서 질문기간과 병력 날짜부터 대조하세요. 실제 누락 가능성이 있을 때 보험회사에 확인하고 처리 결과를 보관하는 순서를 정리합니다.
감기약, 피부과 통원, 반복치료는 어디까지 보험 가입 때 말해야 할까요? 통원 횟수보다 청약서 질문과 치료 기간을 먼저 봐야 하는 이유를 설명합니다.
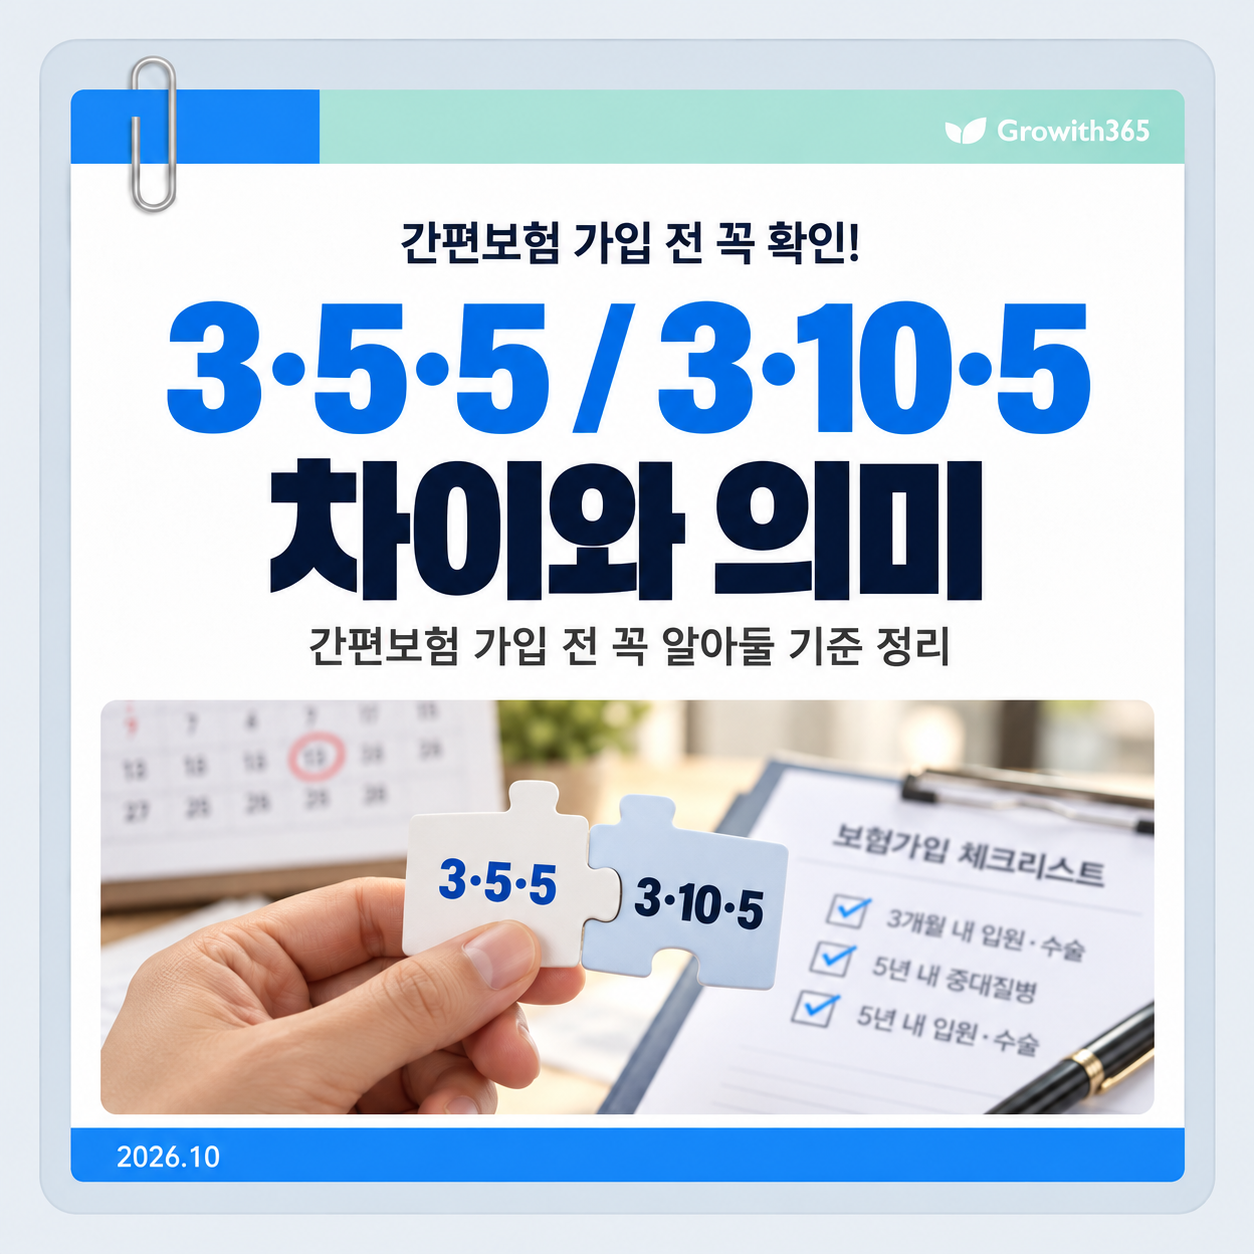
3·5·5와 3·10·5 간편보험의 숫자는 무엇을 뜻할까요? 실제 상품 질문을 예로 들어 7년 전·11년 전 수술이 질문기간에 어떻게 들어오는지 설명합니다.
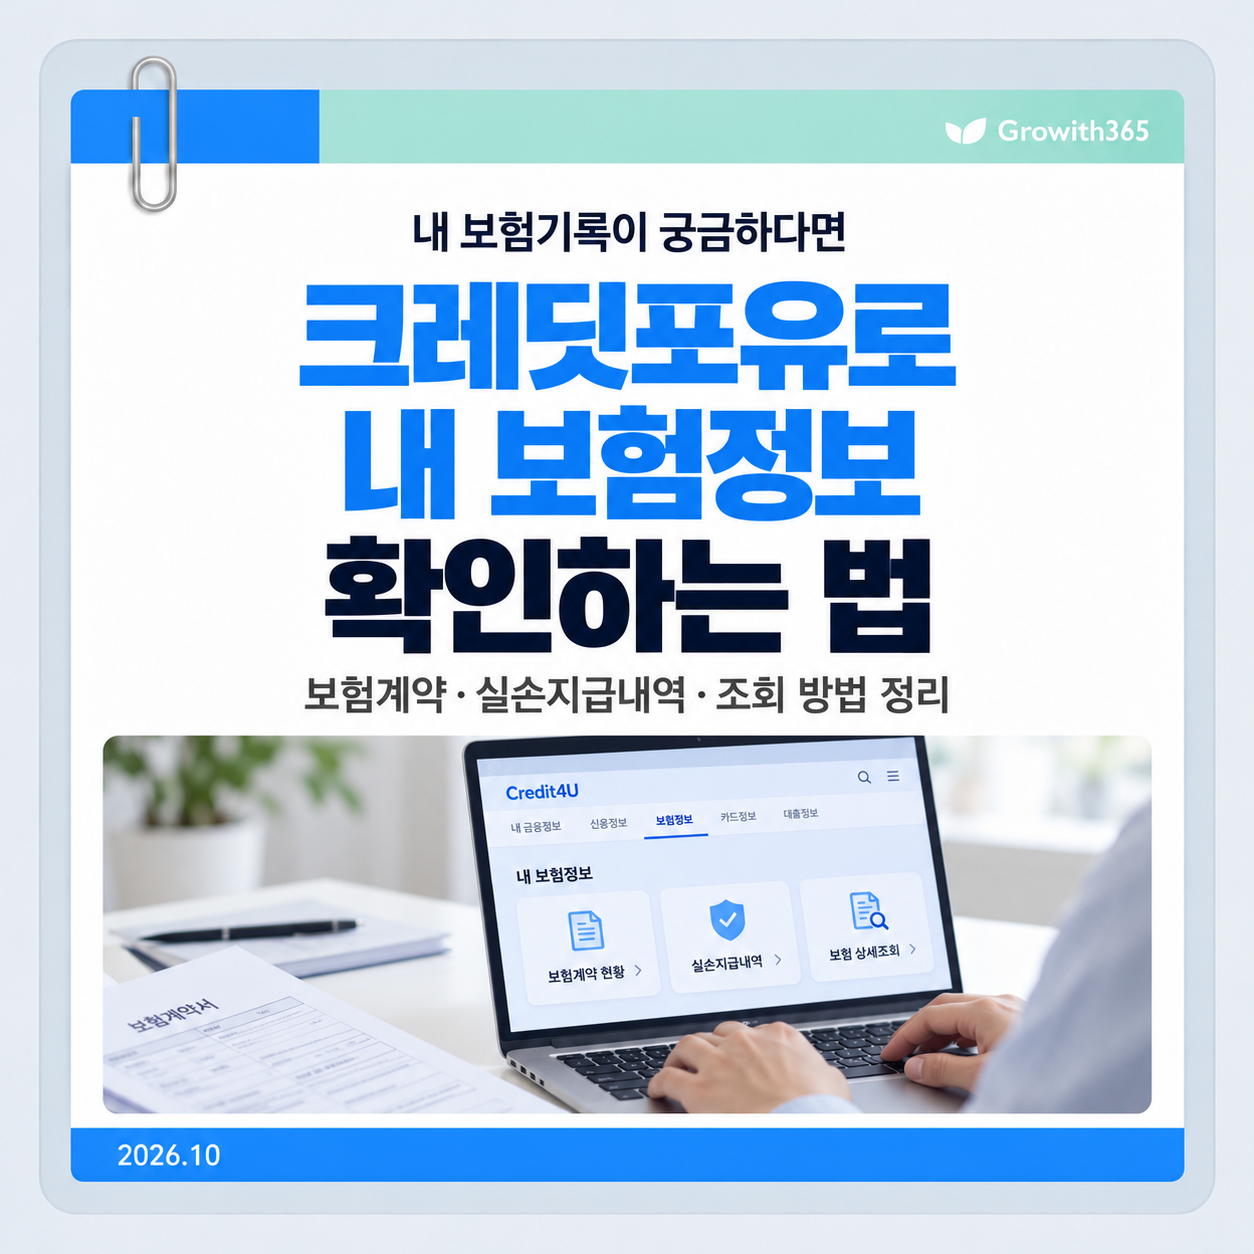
과거 보험금 청구·지급 기록과 보험계약 정보를 어디서 확인할 수 있을까요? 병원 의료기록과 보험신용정보의 차이, 크레딧포유에서 본인이 확인할 수 있는 보험정보 범위를 정리합니다.
보험사가 내 병원기록을 어디까지 볼 수 있는지, 병원 의료기록과 보험 관련 정보는 어떻게 다른지, 실제 고지 여부는 무엇을 기준으로 확인해야 하는지 정리합니다.
병원에 다녀올 때마다 1만~3만원 정도의 작은 영수증이 생기면 고민됩니다. “이걸 매번 청구해야 하나? 몇 달 모아서 한꺼번에 청구하는 게 낫지 않을까?” 결론부터 말하면 둘 다 가능합니다. 일반적으로 여러 진료를 한 번에 접수한다고 보험금을 더 많이 받는 구조는 아닙니다. 반대로 청구를 여러 번 나눴다는 이유만으로 자기부담금을 더 유리하게 적용받는 것도 아닙니다. 결국 보험금 계산은 실제 진료 … 더 읽기
작은 병원비를 실손보험으로 청구하려다가 이런 이야기를 들어본 적이 있을 수 있습니다. “이 정도 금액이면 굳이 청구하지 않는 게 낫다.”“정신과 기록은 나중에 보험 가입할 때 문제가 될 수 있다.”“산부인과나 특정 질환 기록도 보험사에 남는 것 아닌가?” 여기에는 서로 다른 문제가 섞여 있습니다. 병원에서 생기는 의료기록,보험금을 청구했을 때 생기는 청구기록,그리고 새 보험에 가입할 때의 고지의무는 같은 개념이 … 더 읽기