비상자금은 어디에 보관할까? 생활비와 섞이지 않는 통장 분리 방법
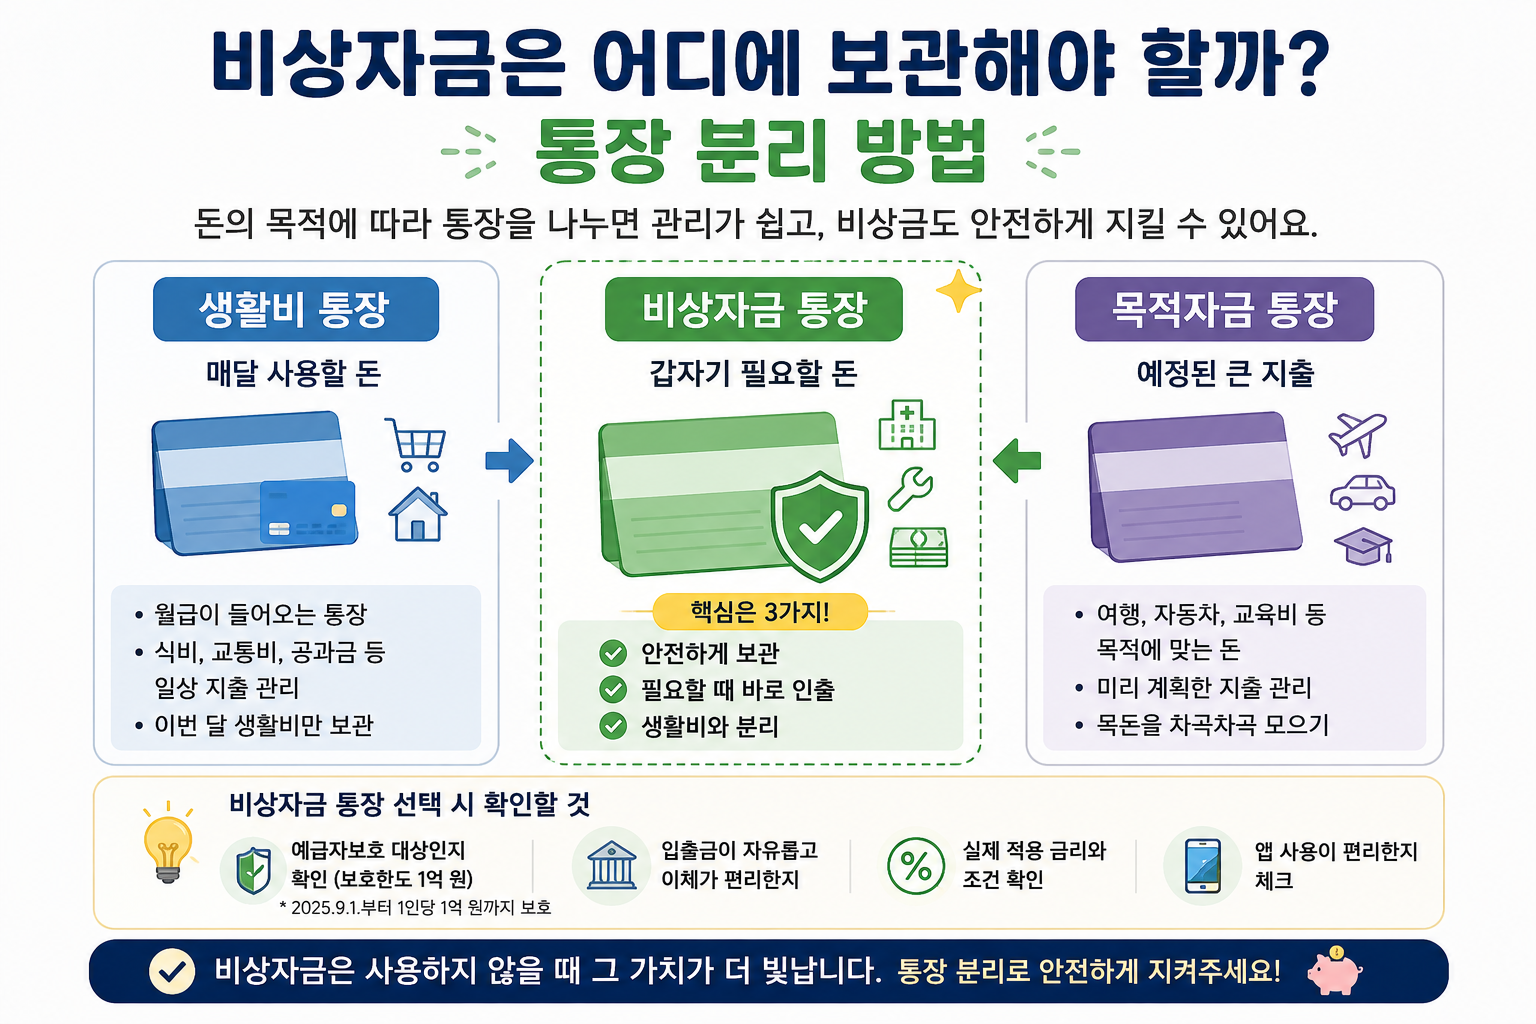
생활비·비상자금·목적자금을 분리해 관리하는 예시

비상자금을 모으기 시작하면 다음 문제가 생깁니다. “이 돈을 어디에 둬야 할까?” 금리가 높은 통장을 찾는 것도 중요하지만, 비상자금에서는 그보다 먼저 해결해야 할 문제가 있습니다. 생활비와 섞이지 않으면서 필요할 때 바로 사용할 수 있어야 한다는 것입니다. 비상자금의 목표가 1,800만 원이라도 평소 쓰는 통장에 함께 들어 있다면 그중 얼마가 생활비이고 얼마가 건드리면 안 되는 돈인지 구분하기 어려워집니다. … 더 읽기
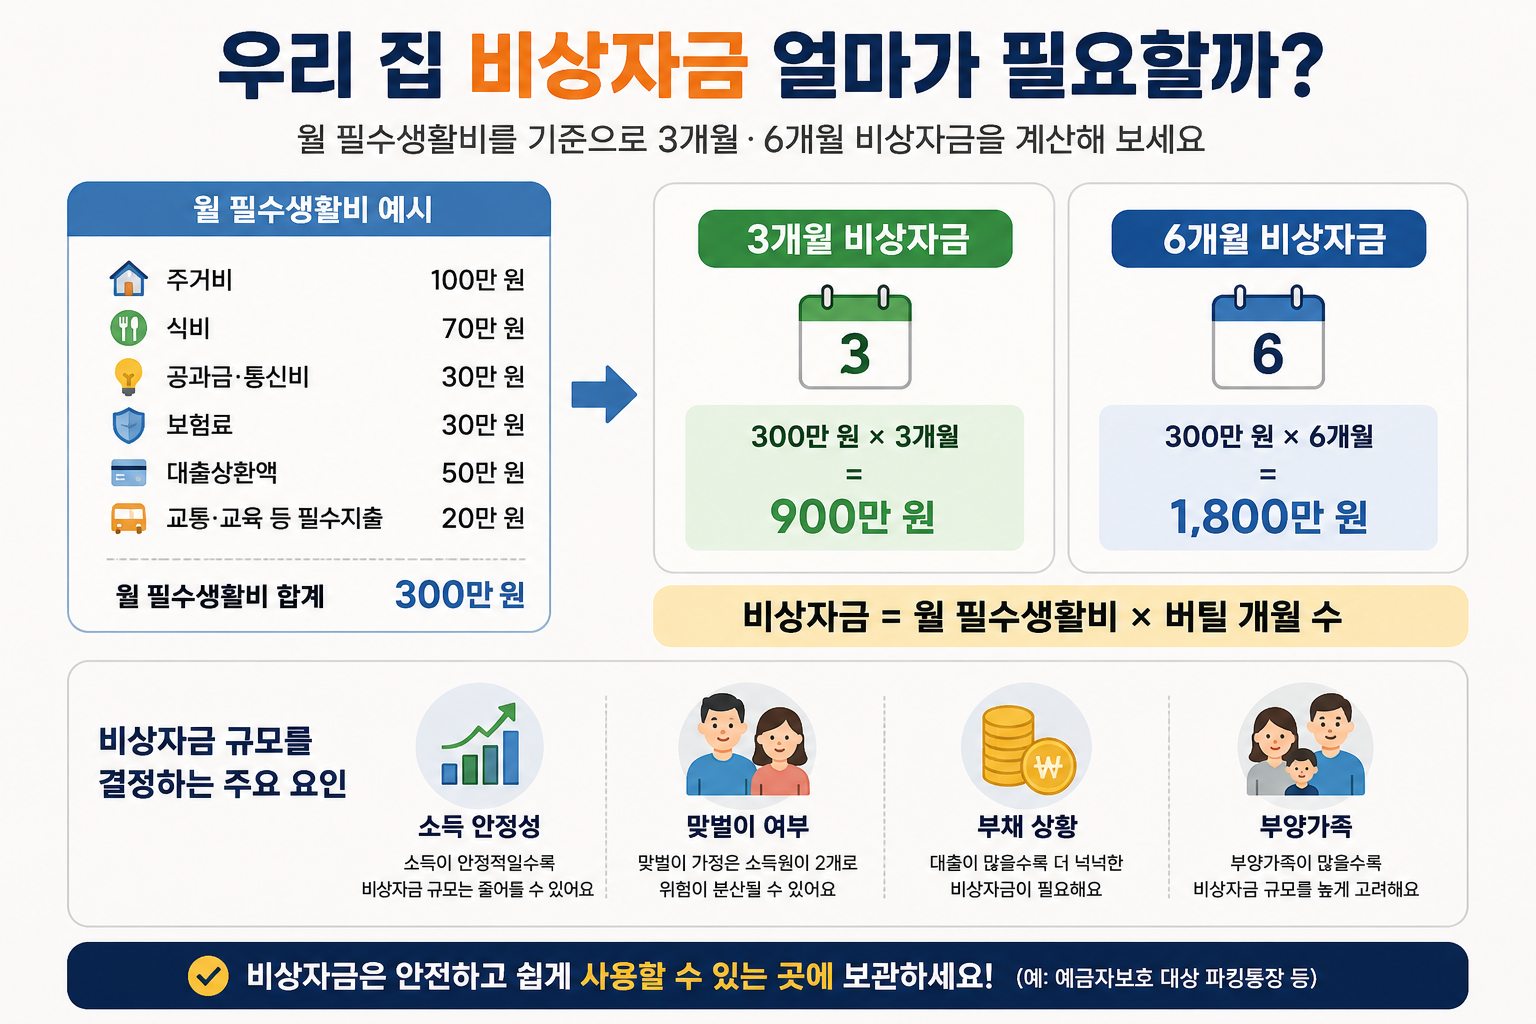
비상자금 얼마가 적당할까? 맞벌이·외벌이·프리랜서별 계산

월 필수생활비 기준 3개월 6개월 비상자금 계산 비교

비상자금을 검색하면 흔히 생활비 3개월 또는 6개월치를 준비하라는 이야기를 접하게 됩니다. 하지만 월 생활비가 같아도 맞벌이 가정과 외벌이 가정의 위험은 다릅니다. 급여소득자와 프리랜서도 소득이 끊겼을 때 회복하는 데 걸리는 시간이 다를 수 있습니다. 그래서 비상자금은 단순히 월급의 몇 배로 정하기보다 다음 두 가지를 기준으로 계산하는 편이 현실적입니다. 비상자금 목표 = 월 필수생활비 × 소득 없이 … 더 읽기

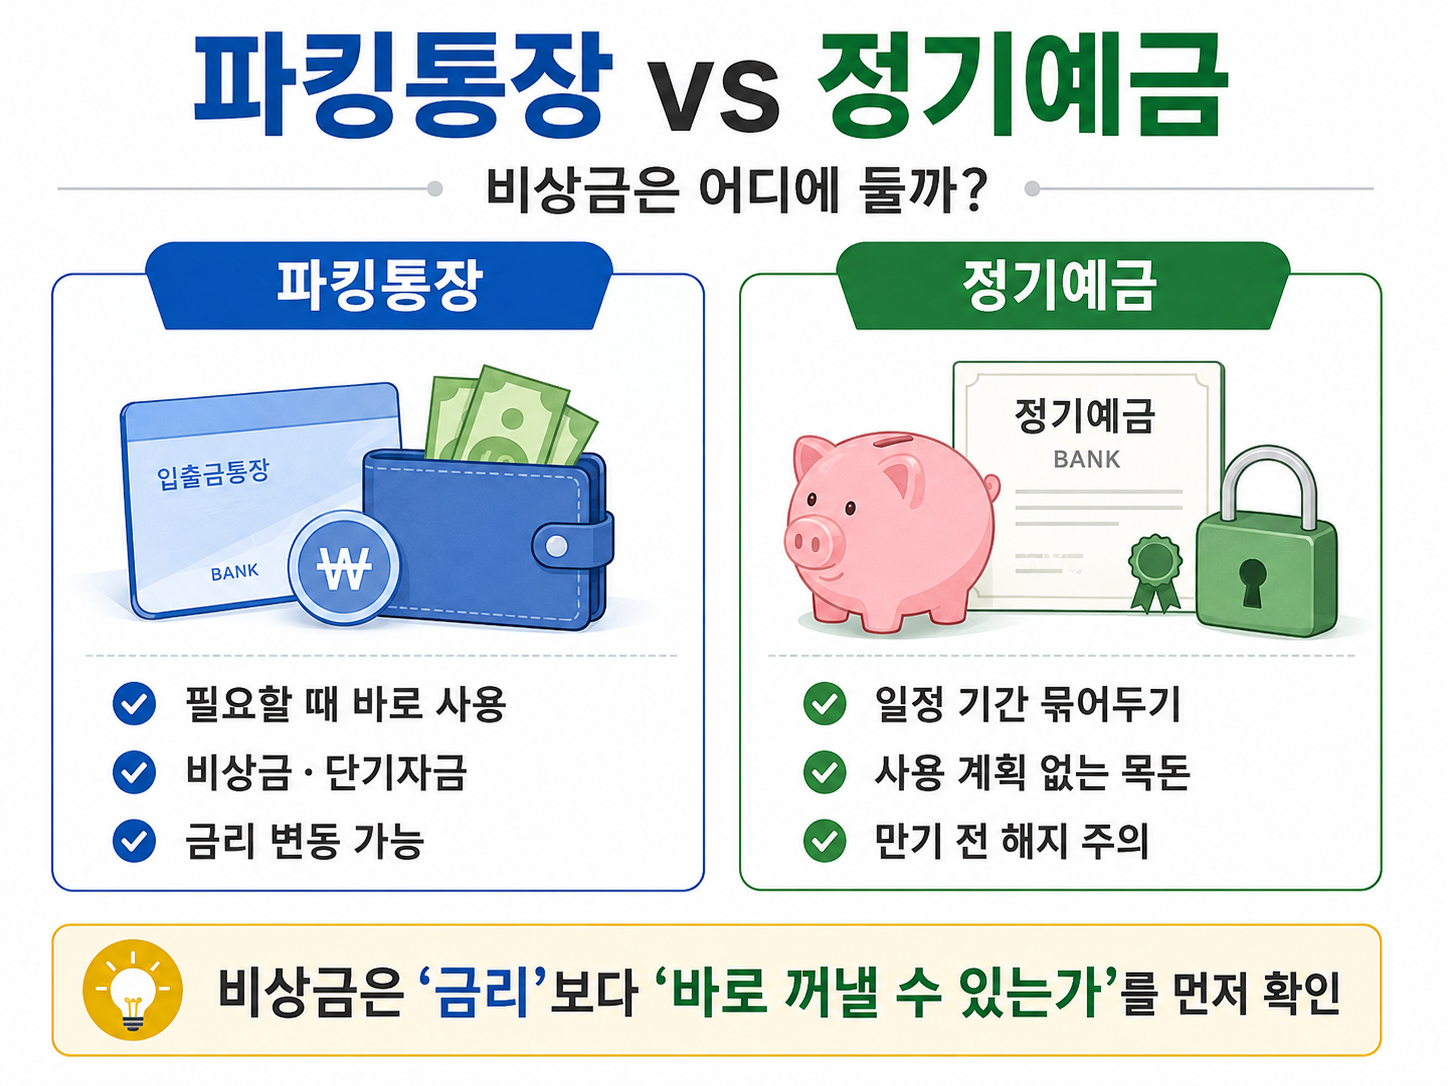
파킹통장 vs 정기예금, 1천만 원 비상금 어디에 두는 게 유리할까?

파킹통장과 정기예금 비상금 보관 방법 비교

비상금이나 당장 사용하지 않는 목돈이 있다면 파킹통장과 정기예금 중 어디에 둘지 고민할 수 있습니다. 정기예금의 금리가 더 높다면 예금에 넣는 것이 당연히 유리해 보입니다. 하지만 비상금은 수익률만으로 판단하기 어렵습니다. 중요한 질문은 두 가지입니다. 이 돈을 언제 사용할 가능성이 있는가? 그리고 돈을 자유롭게 꺼낼 수 있는 대가로 실제 얼마의 이자를 포기하게 되는가? 입니다. 파킹통장과 정기예금의 핵심 … 더 읽기