적금 만기 전에 깨면 얼마나 손해일까? 중도해지 이자 계산법
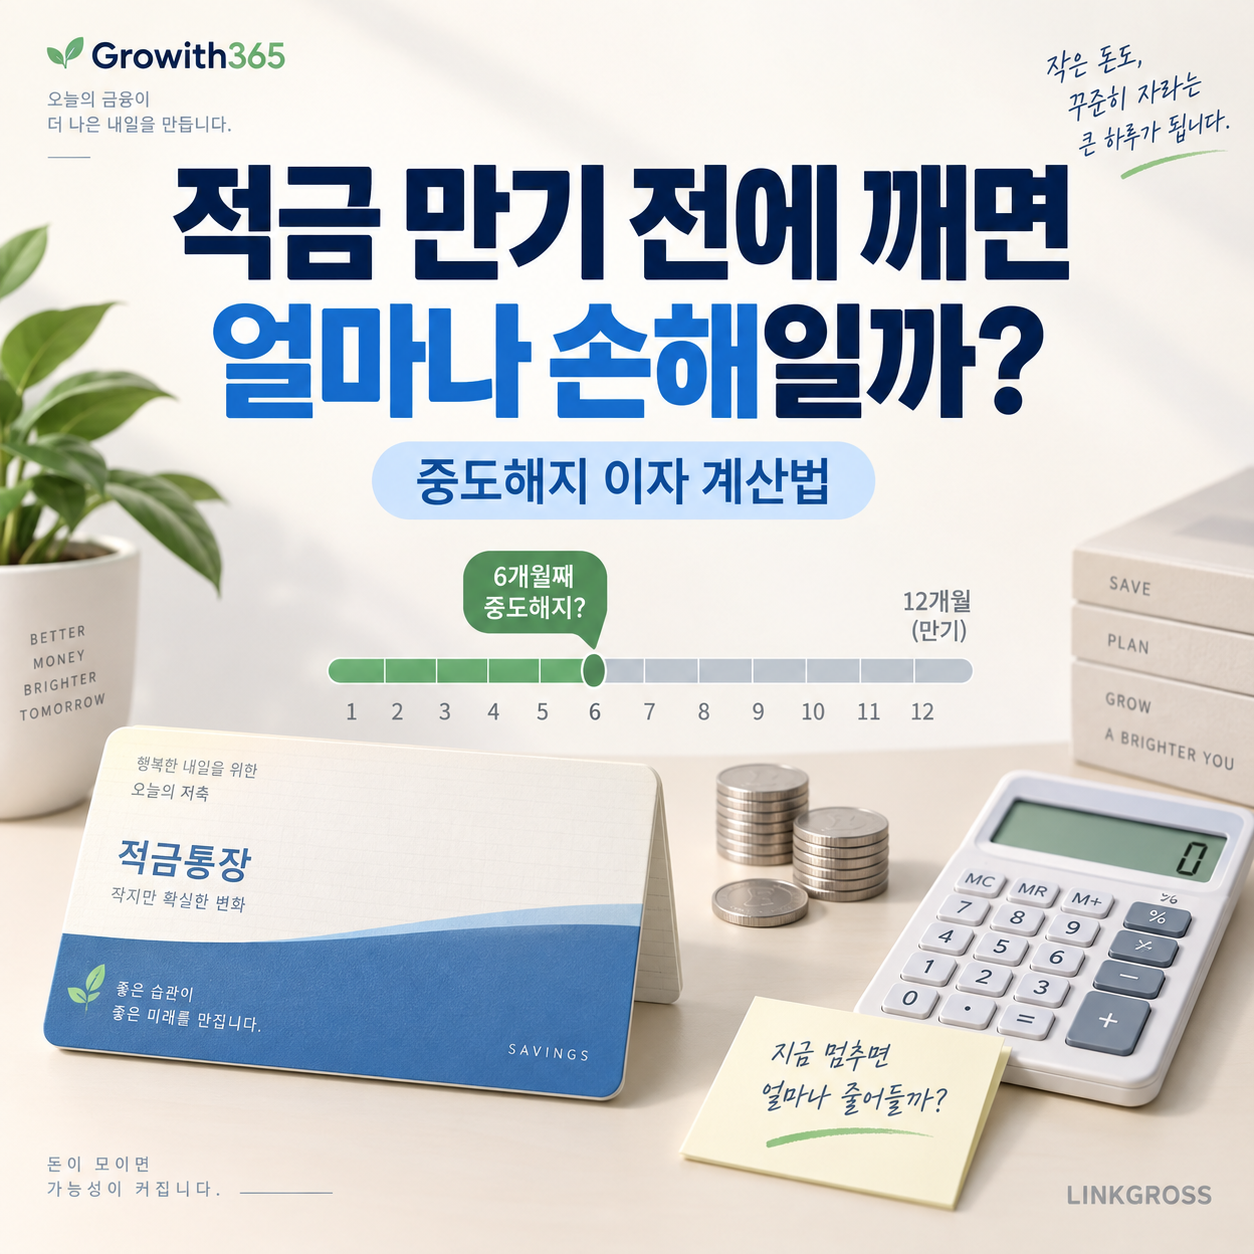
적금 만기 전 중도해지 이자 손해 계산

적금을 몇 달 넣다 보면 갑자기 돈이 필요한 순간이 생길 수 있습니다. 그럴 때 가장 먼저 드는 생각이 있습니다. “지금 적금을 깨면 손해가 많이 날까?” 결론부터 말하면 일반적인 은행 적금은 중도해지한다고 해서 넣어둔 원금 자체가 깎이는 것보다는, 만기까지 유지했을 때 받을 예정이던 이자를 충분히 받지 못하는 것이 핵심입니다. 특히 가입할 때 본 금리가 연 4%, … 더 읽기
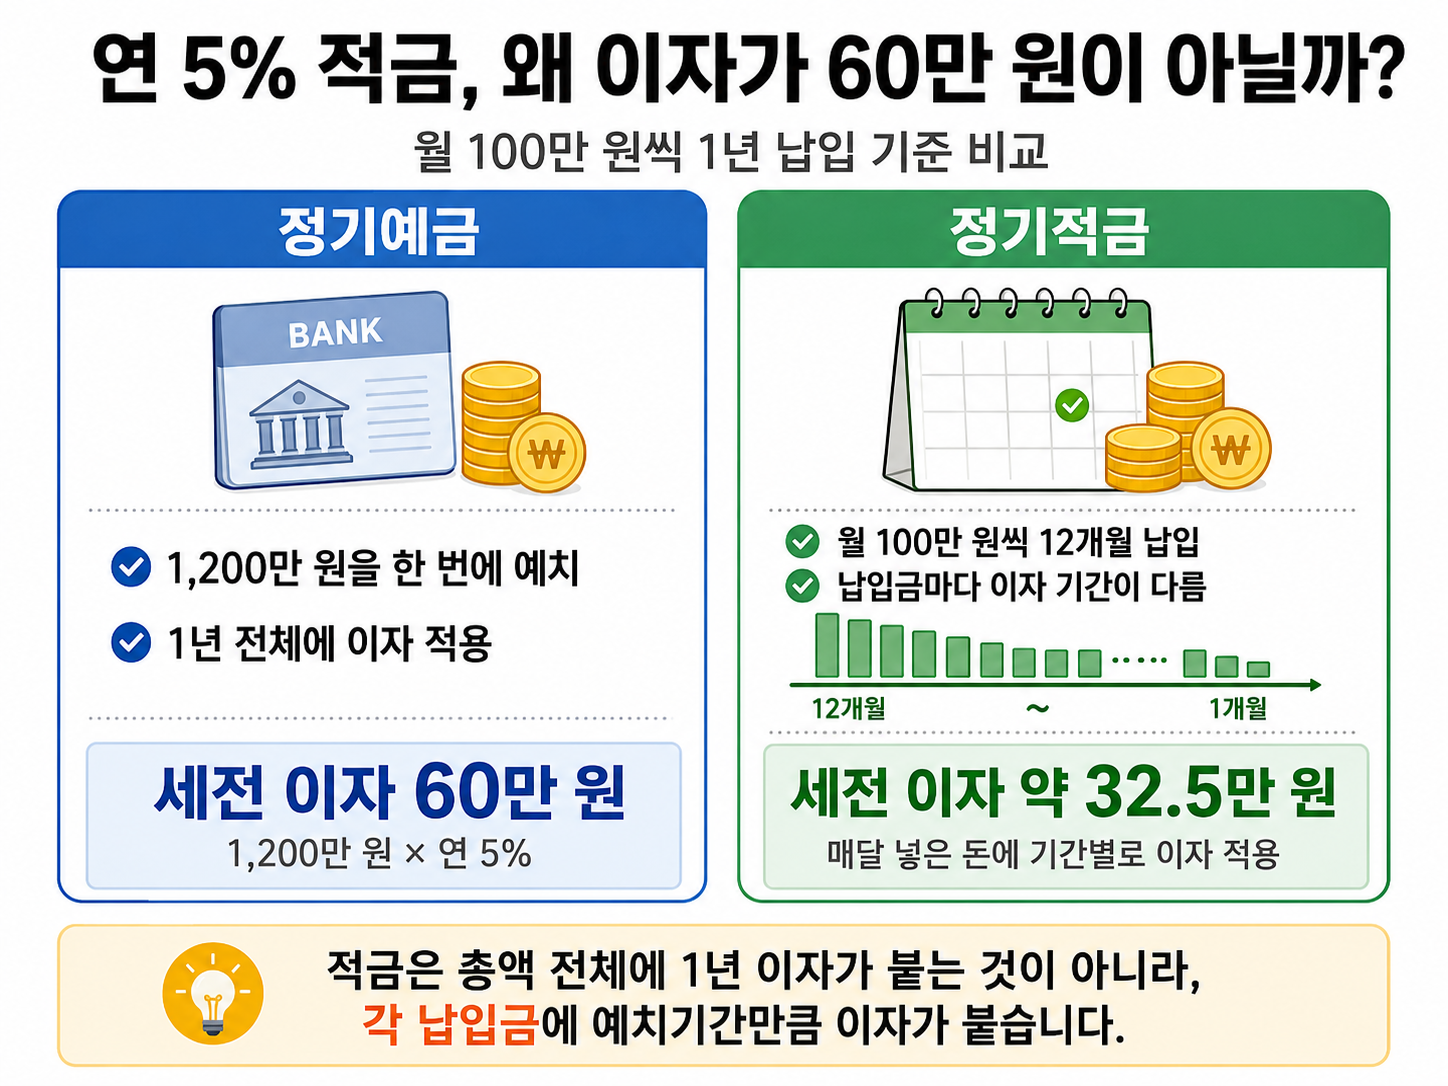
적금 이자가 생각보다 적은 이유, 연 5%면 정말 5% 받을까?

월 100만 원 1년 적금 연 5% 실제 이자 계산 예시

연 5% 적금에 가입해 1년 동안 1,200만 원을 모았다면 이자는 60만 원일까요? 실제로는 그렇지 않습니다. 적금은 매달 돈을 나누어 넣기 때문에 각각의 납입금에 이자가 붙는 기간이 서로 다릅니다. 그래서 연 5%라는 금리는 1년 동안 납입한 총액 1,200만 원 전체에 5%를 적용한다는 뜻이 아닙니다. 적금 연 5%는 무슨 뜻일까요? 적금의 연 5%는 각 납입금이 1년 동안 … 더 읽기

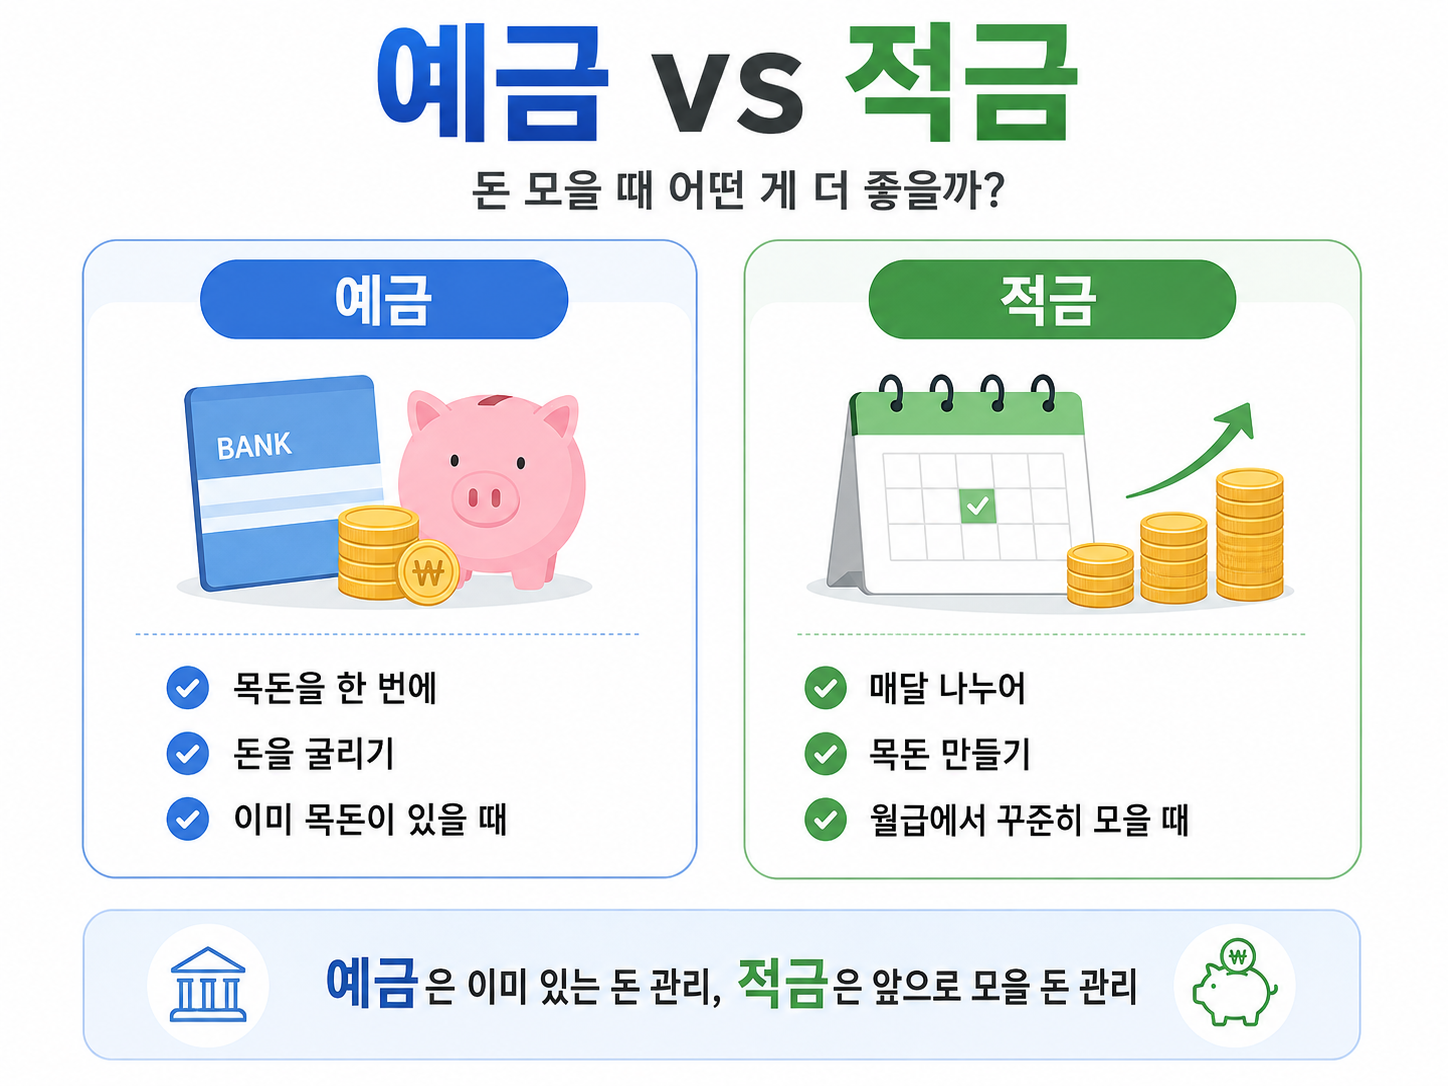
예금과 적금 차이, 1,200만 원으로 비교하면 뭐가 더 유리할까?

예금과 적금의 차이를 검색하면 보통 이렇게 설명합니다. 예금은 목돈을 한 번에 넣는 상품, 적금은 매달 일정한 금액을 넣는 상품. 틀린 설명은 아니지만 실제로 돈을 모을 때는 이것만으로 부족합니다. 중요한 질문은 하나입니다. “나는 지금 목돈을 가지고 있는가, 아니면 앞으로 월급에서 돈을 모아야 하는가?” 이 차이를 기준으로 보면 예금과 적금 선택이 훨씬 쉬워집니다. 예금과 적금의 가장 큰 … 더 읽기

기준금리 내렸는데 내 대출금리는 왜 그대로일까? 반영 시차와 확인할 것

기준금리 인하 후 대출금리가 바로 내려가지 않는 이유

한국은행 기준금리가 움직여도 내 대출금리가 바로 같은 폭으로 바뀌지는 않습니다. COFIX·금융채, 금리 변경 주기, 고정·변동 여부를 함께 확인해야 하는 이유를 정리했습니다.