수술이나 입원은 비교적 기억하기 쉽습니다.
그런데 보험 가입을 앞두고 지난 병력을 떠올리다 보면 더 어려운 게 있습니다.
감기로 병원에 한두 번 간 것, 피부과에서 연고를 처방받은 것, 몇 달 동안 반복해서 치료받은 것처럼 통원과 약 기록입니다.
“병원을 몇 번 가면 말해야 하지?” “감기약 3일 먹은 것도 고지해야 하나?”
통원 횟수보다 먼저 봐야 하는 것은 청약서가 무엇을 묻고 있느냐입니다.
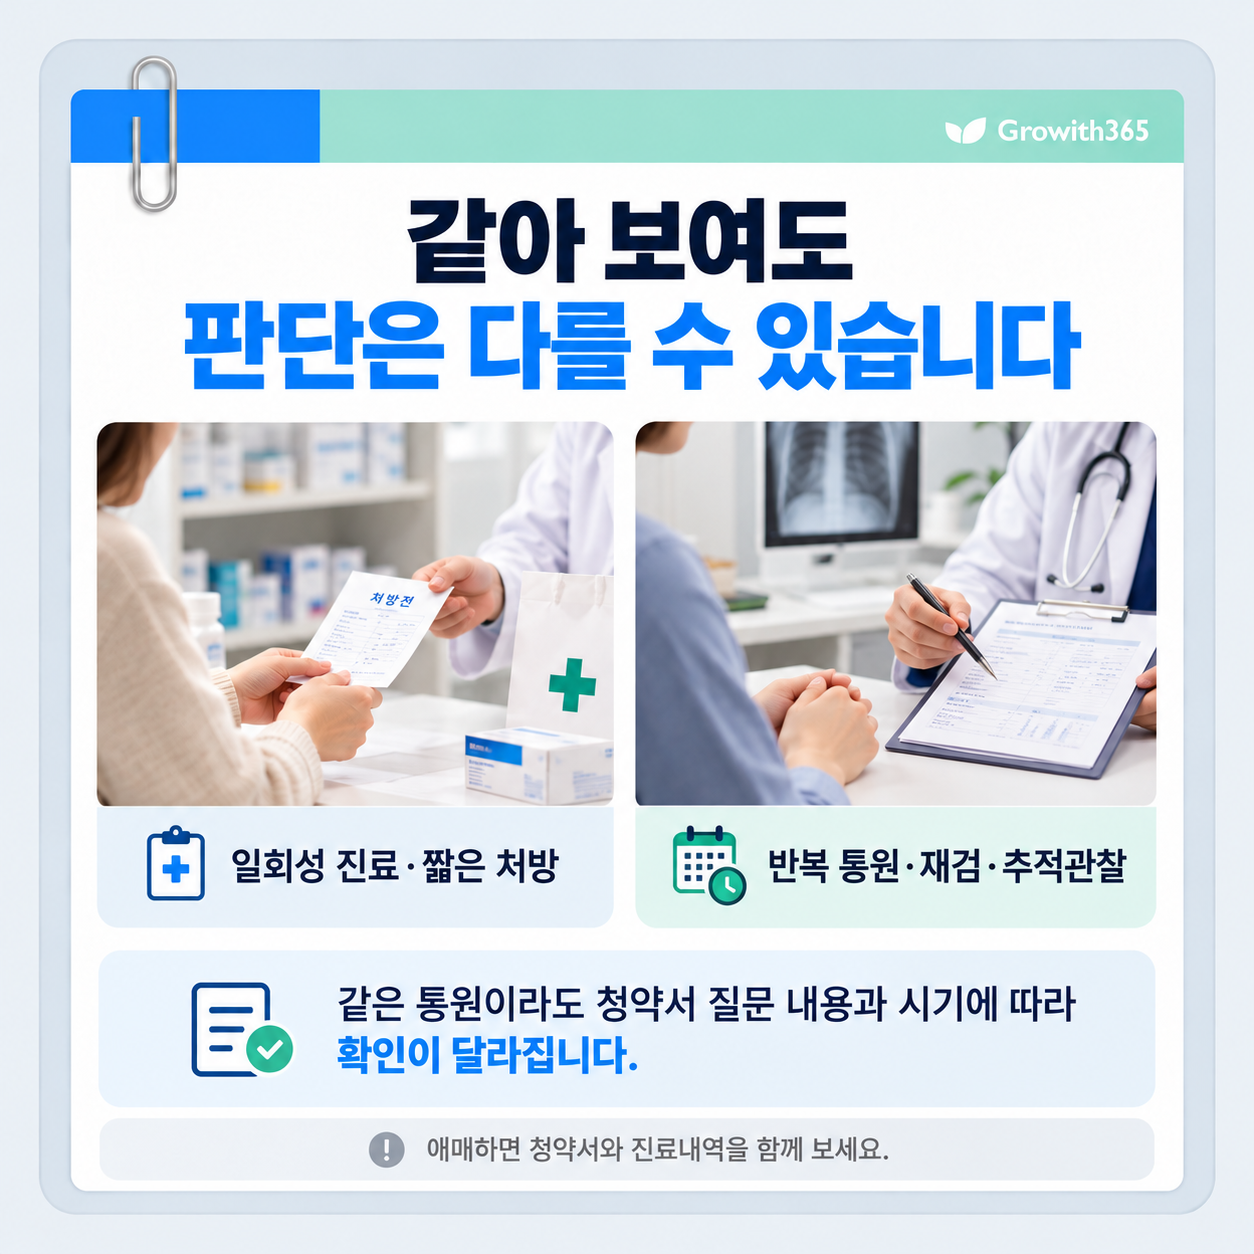
같은 통원이라도 내용은 다릅니다
A씨는 2년 전에 허리가 아파 병원을 두 번 다녀왔고 며칠 약을 먹은 뒤 치료가 끝났습니다.
B씨는 같은 시기에 허리 문제로 3개월 동안 여러 차례 병원을 다니며 치료와 약 처방을 계속 받았습니다.
둘 다 통원한 것은 같지만 실제 치료 내용은 다릅니다. 그렇다고 병원 방문 횟수만으로 고지 여부를 정하는 것도 정확하지 않습니다.
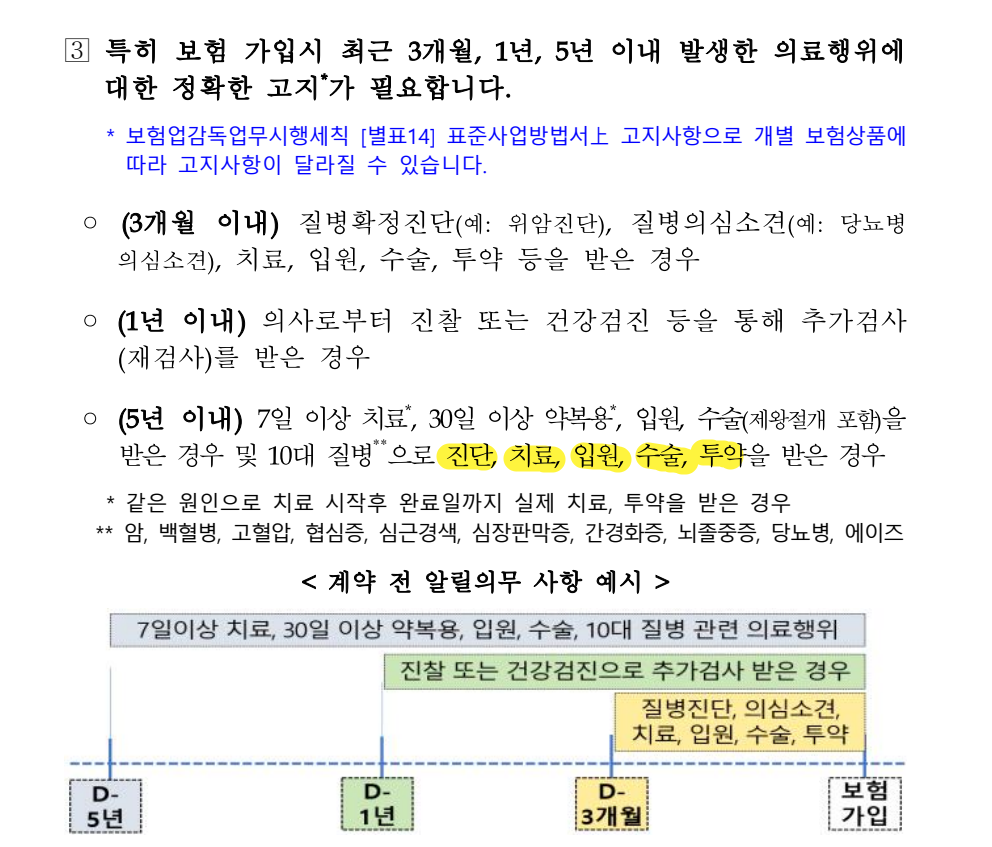
간편심사에서는 무엇을 묻고 있을까요?
예를 들어 3·5·5 간편심사 상품 중에는 최근 5년의 입원 또는 수술 여부를 확인하는 상품이 있습니다.
그 질문 자체는 “최근 5년 동안 병원을 몇 번 다녔습니까?”라고 묻는 것이 아닙니다.
그래서 입원이나 수술 없이 단순 통원만 했다면 그 질문에는 해당하지 않을 수 있습니다.
다만 같은 상품에서도 최근 3개월의 진찰·검사 결과를 별도로 묻고, 다른 보험이나 일반심사에서는 치료·투약 등을 더 자세히 질문할 수 있습니다.
한 질문에 해당하지 않는다고 해서 청약서 전체에서 고지할 내용이 없다는 뜻은 아닙니다.
약도 마찬가지입니다
감기약을 사흘 먹은 것과 혈압약을 몇 년 동안 복용한 것은 모두 ‘약을 먹었다’는 점에서는 같지만 상황은 다릅니다.
그래서 약 기록이 있다면 먼저 언제 먹었는지 / 왜 처방받았는지 / 얼마나 오래 복용했는지를 정리해두면 좋습니다.
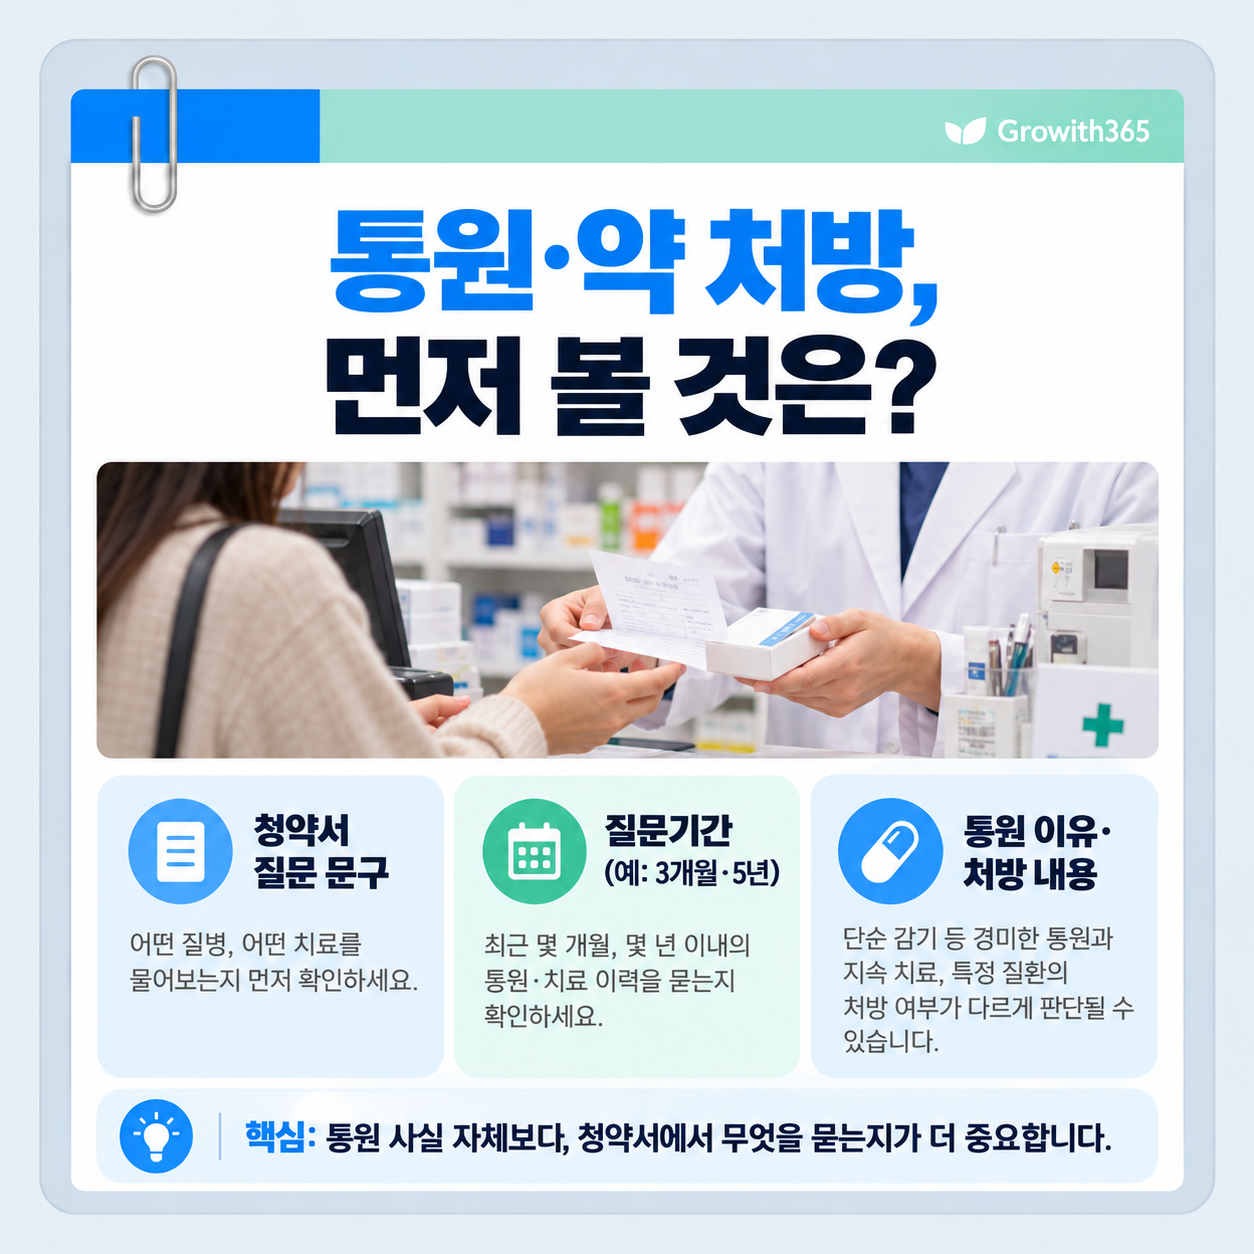
보험사가 내 처방기록을 이미 알고 있을 것이라고 생각해서 답변을 생략하는 것도 좋지 않습니다. 반대로 과거에 약을 한 번 먹었다고 해서 몇 년 전의 모든 약을 무조건 나열해야 한다고 생각할 필요도 없습니다.
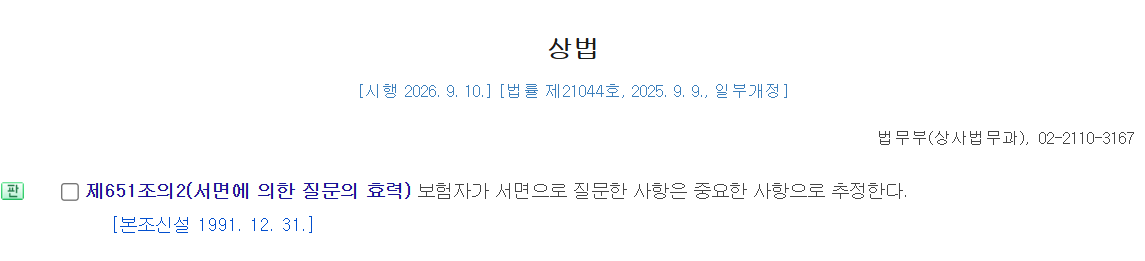
잘 모르겠으면 혼자 판단하지 않아도 됩니다
보험 질문은 처음 보는 사람이 읽으면 헷갈릴 수 있습니다.
“이게 진단에 들어가나?”, “이 정도 통원도 말해야 하나?”, “약을 잠깐 먹었는데 이 질문에 해당하나?”처럼 애매한 경우가 있습니다.
이럴 때 담당 설계사가 있다면 실제 병력과 청약서 질문을 함께 놓고 먼저 확인해보는 것이 좋습니다.
다만 중요한 병력이거나 답변이 계속 애매하다면 설계사의 판단만으로 끝내지 말고 보험회사 고객센터나 공식 심사 절차를 통해 확인해두는 편이 안전합니다.
설계사는 질문을 이해하는 데 도움을 받을 수 있는 창구이고, 실제 고지는 보험회사에 정확하게 반영되어야 합니다.
함께 확인할 글
- 보험사는 내 병원기록을 어디까지 알까? — 병원기록·보험정보·고지의무의 차이
- 3·5·5와 3·10·5 간편보험, 숫자는 무슨 뜻일까? — 질문기간을 읽는 방법
- 병원 기록을 빠뜨리고 보험에 가입했다면? — 가입 후 누락을 발견했을 때 확인 순서
- 보험설계사에게 병력을 말했으면 고지한 걸까? — 청약서 누락과 고지방해 구분
참고자료
※ 실제 고지 대상은 가입하려는 상품의 청약서 질문과 개별 병력에 따라 달라질 수 있습니다. 애매한 경우 보험회사 공식 채널에서 확인하는 것이 좋습니다.
“통원이나 약 처방도 보험 가입 때 말해야 할까?”에 대한 4개의 생각