보험에 가입하려고 지난 병력을 떠올리다 보면 이런 생각이 먼저 듭니다.
‘보험사는 내 병원기록을 이미 다 알고 있는 것 아닐까?’
오래전 수술을 먼저 확인하는 경우도 있고, 최근 통원이나 약 처방은 다시 묻기도 하니 더 헷갈릴 수 있습니다.
여기서 가장 먼저 구분할 것은 병원에 남은 의료기록, 보험과 관련해 남은 정보, 그리고 가입할 때 내가 알려야 하는 내용은 서로 같은 것이 아니라는 점입니다.
보험사가 병원 전산을 마음대로 보는 것은 아닙니다
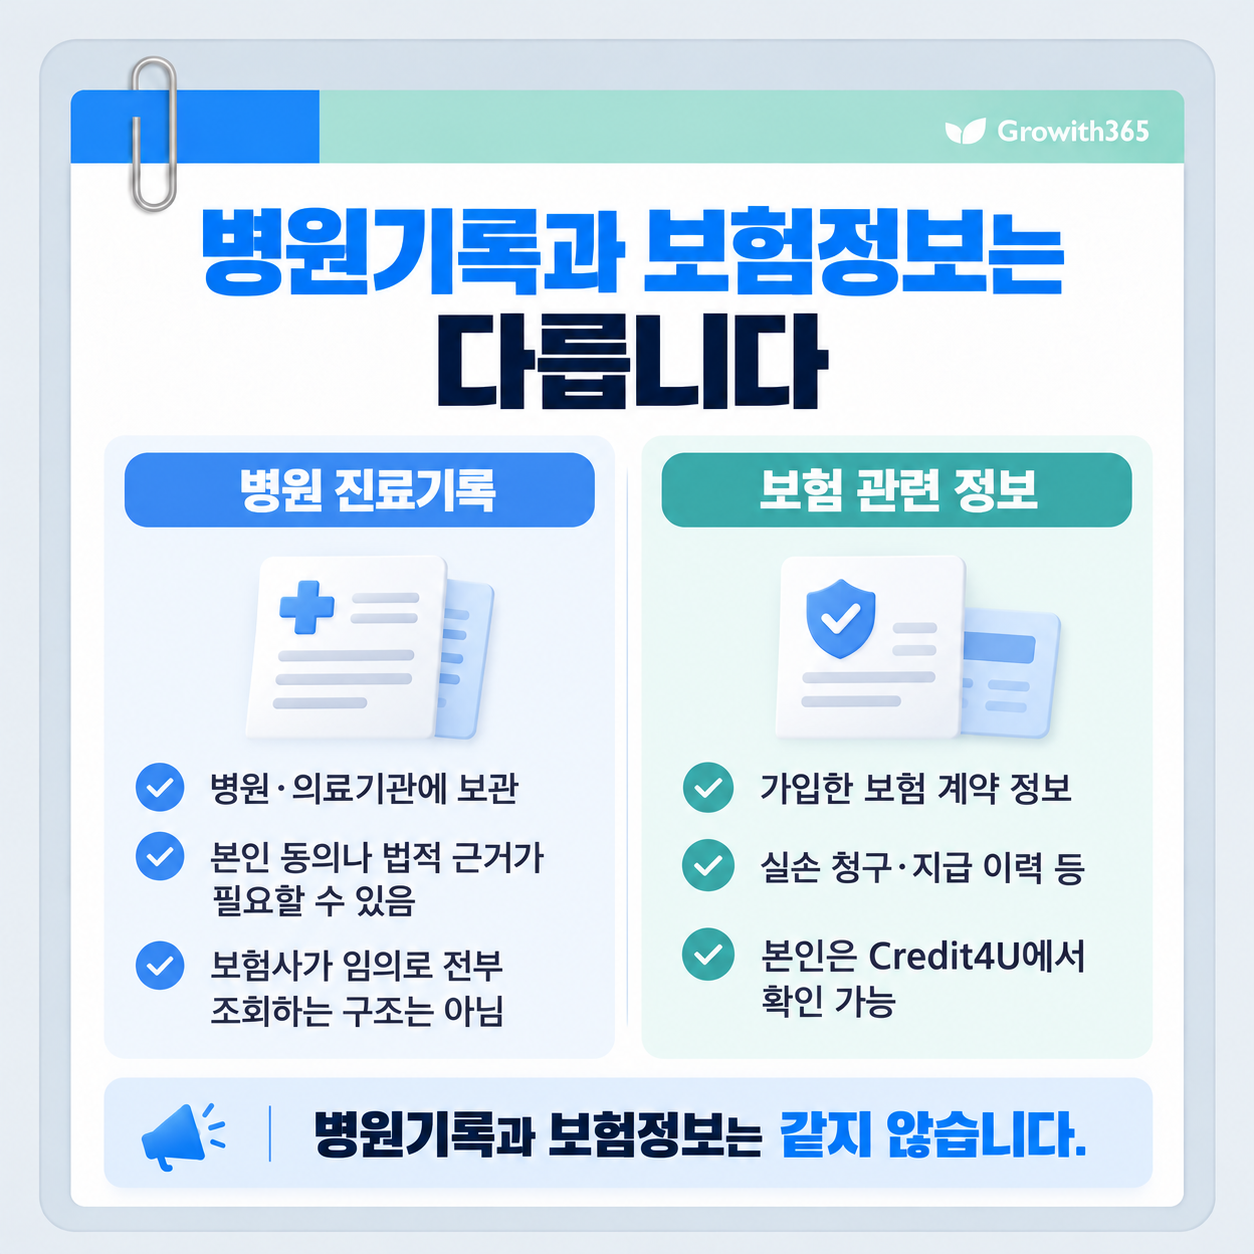
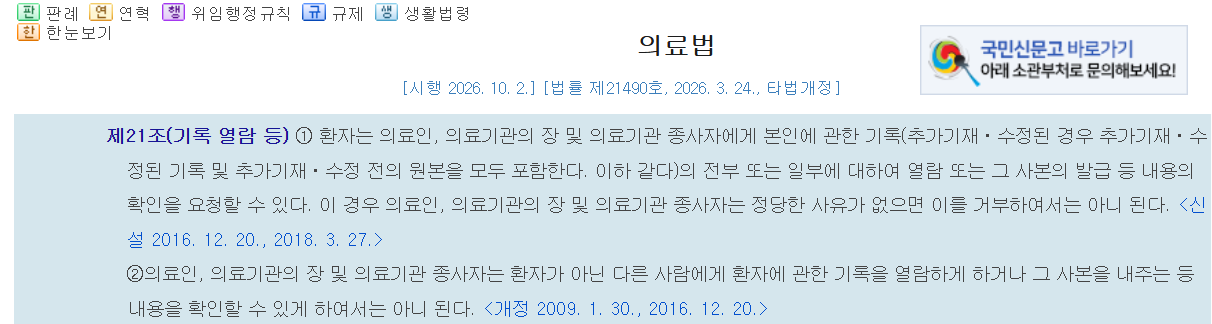
병원에는 진단명, 검사, 처방, 수술 등 의료기록이 남습니다. 의료법 제21조는 원칙적으로 의료기관이 환자가 아닌 다른 사람에게 진료기록을 열람하게 하거나 사본을 내주는 것을 제한하고 있습니다.
따라서 보험회사가 평소 모든 병원의 전자의무기록을 자유롭게 조회한다고 이해하면 부정확합니다.
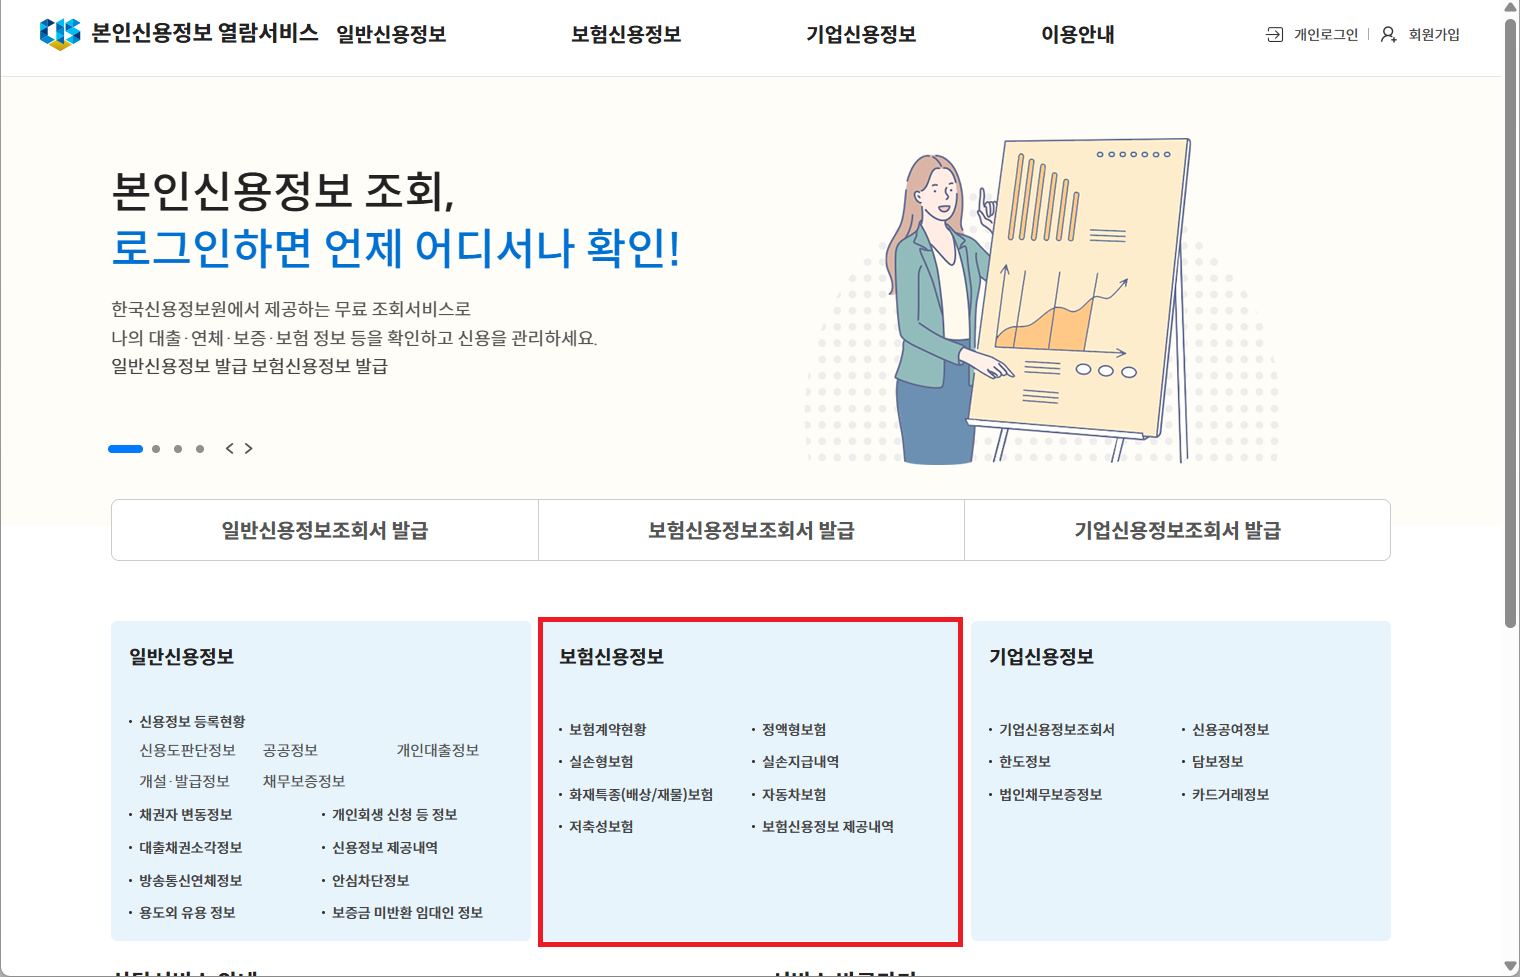
반면 보험계약이나 보험금 청구·지급 과정에서 생기는 보험 관련 정보는 별도로 존재할 수 있습니다. 한국신용정보원의 본인신용정보 열람서비스인 크레딧포유에서는 본인이 보험계약현황과 실손보험 관련 지급내역 등을 확인할 수 있습니다.
| 구분 | 대표적인 내용 | 확인 포인트 |
|---|---|---|
| 병원 의료기록 | 진단·검사·처방·수술 | 의료기관에 남는 기록 |
| 보험 관련 정보 | 보험계약·청구·지급 관련 정보 | 의료기록과 같은 개념이 아님 |
| 계약 전 알릴 내용 | 청약서 질문에 해당하는 건강 관련 사실 | 가입 시 별도로 확인해야 함 |
보험사가 알고 있는 것과 내가 고지해야 하는 것은 별개입니다
보험사가 과거 수술이나 보험금 청구 사실을 알고 있는 것처럼 보여도, 그 사실만으로 청약서 답변을 생략하면 안 됩니다.
반대로 보험사가 모를 것 같다는 이유로 질문에 해당하는 병력을 빼는 것도 맞지 않습니다.
보험 가입 때는 ‘보험사가 무엇을 알고 있을까’를 추측하는 것보다 실제 청약서가 무엇을 묻는지 확인하는 것이 출발점입니다. 상법 제651조의2는 보험회사가 서면으로 질문한 사항을 중요한 사항으로 추정하도록 정하고 있습니다.
즉, 보험사가 가진 정보의 범위와 계약 전 알릴 의무는 따로 확인해야 합니다.
내 상황에 따라 확인할 글이 달라집니다
병원기록과 고지의무가 헷갈리는 이유는 서로 다른 질문을 한꺼번에 해결하려고 하기 때문입니다. 아래처럼 상황을 나누면 훨씬 단순해집니다.
- 보험사가 오래전 수술을 먼저 알고 있어서 궁금하다면
보험사는 예전 수술을 어떻게 알고 있을까? 보험금 청구 기록이 남는 이유 - 3·5·5, 3·10·5처럼 질문기간을 어떻게 봐야 할지 궁금하다면
3·5·5와 3·10·5 간편보험, 숫자는 무슨 뜻일까? - 통원이나 약 처방도 말해야 하는지 궁금하다면
통원이나 약 처방도 보험 가입 때 말해야 할까? - 가입을 끝낸 뒤 빠뜨린 병력이 생각났다면
병원 기록을 빠뜨리고 보험에 가입했다면? 고지 누락부터 확인할 것 - 설계사에게는 병력을 말했는데 청약서에는 빠져 있다면
보험설계사에게 병력을 말했으면 고지한 걸까?|청약서 누락과 고지방해 구분
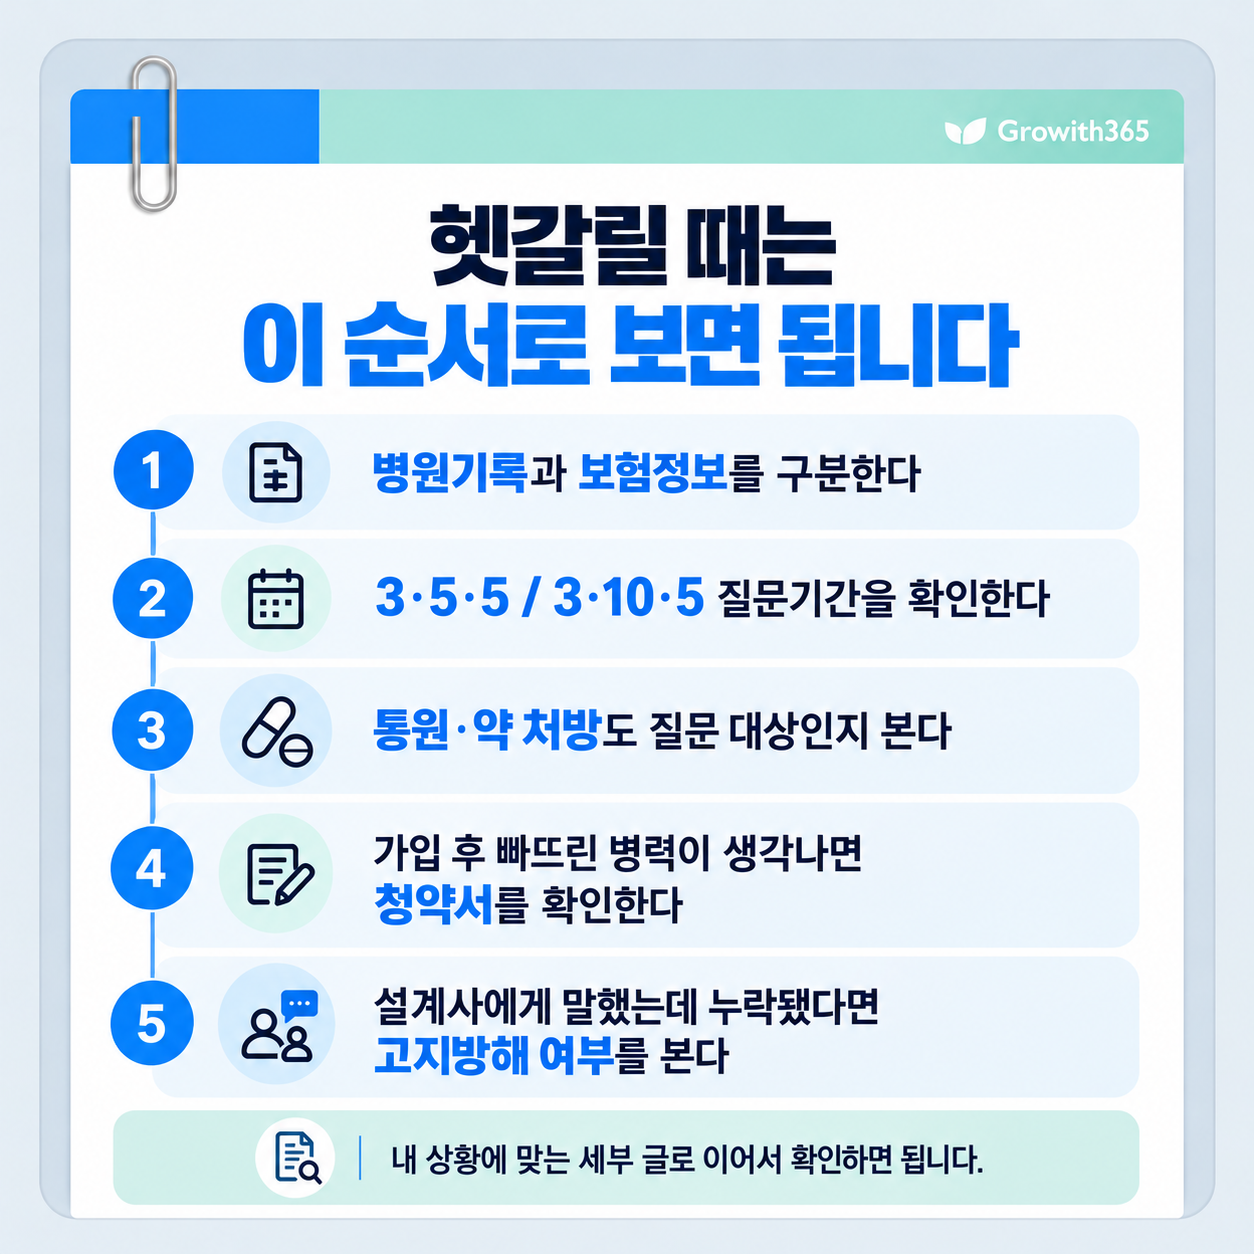
가입 전에는 이 순서로 확인하면 됩니다
- 최근 병원 방문·검사·투약·입원·수술의 날짜를 정리합니다.
- 가입하려는 상품의 실제 청약서에서 질문기간과 조건을 읽습니다.
- 내 병력이 어떤 질문에 해당하는지 대조합니다.
- 애매한 내용은 임의로 빼거나 넣기보다 보험회사 공식 채널을 통해 확인합니다.
- 최종 청약서나 전자청약 답변이 실제 설명한 내용과 맞는지 확인합니다.
이 순서를 따르면 ‘보험사가 알고 있을까?’라는 추측에서 벗어나 내가 실제로 확인해야 할 자료와 질문으로 초점을 옮길 수 있습니다.
정리하면
보험사가 내 병원기록을 통째로 자유롭게 보는 구조라고 생각할 필요는 없습니다. 병원 의료기록과 보험 관련 정보는 구분해야 하고, 가입할 때 무엇을 알려야 하는지는 다시 청약서와 적용 기준을 확인해야 합니다.
이 글에서는 ‘기록의 차이’를 이해하고, 실제 고지 여부·누락·설계사 문제는 각 상황에 맞는 글에서 따로 확인하는 것이 핵심입니다.
참고자료
※ 이 글은 보험 가입 전 확인 구조를 설명하기 위한 일반 정보입니다. 실제 고지 대상과 계약의 효력은 상품의 청약서·약관과 개별 사실관계에 따라 달라질 수 있습니다.
“보험사는 내 병원기록을 어디까지 알까? 고지의무가 헷갈리는 이유”에 대한 4개의 생각