간편심사보험을 찾아보면 3·5·5, 3·10·5처럼 숫자가 붙은 상품을 볼 수 있습니다.
처음에는 상품 이름처럼 보이지만, 이 숫자는 보통 어느 기간의 병력을 질문하는지 쉽게 표현한 것입니다.
같은 3·5·5라고 해도 실제 질문 문구는 보험회사와 상품에 따라 다를 수 있습니다. 가입할 때는 반드시 실제 청약서를 확인해야 합니다.
3·5·5를 실제 질문으로 보면
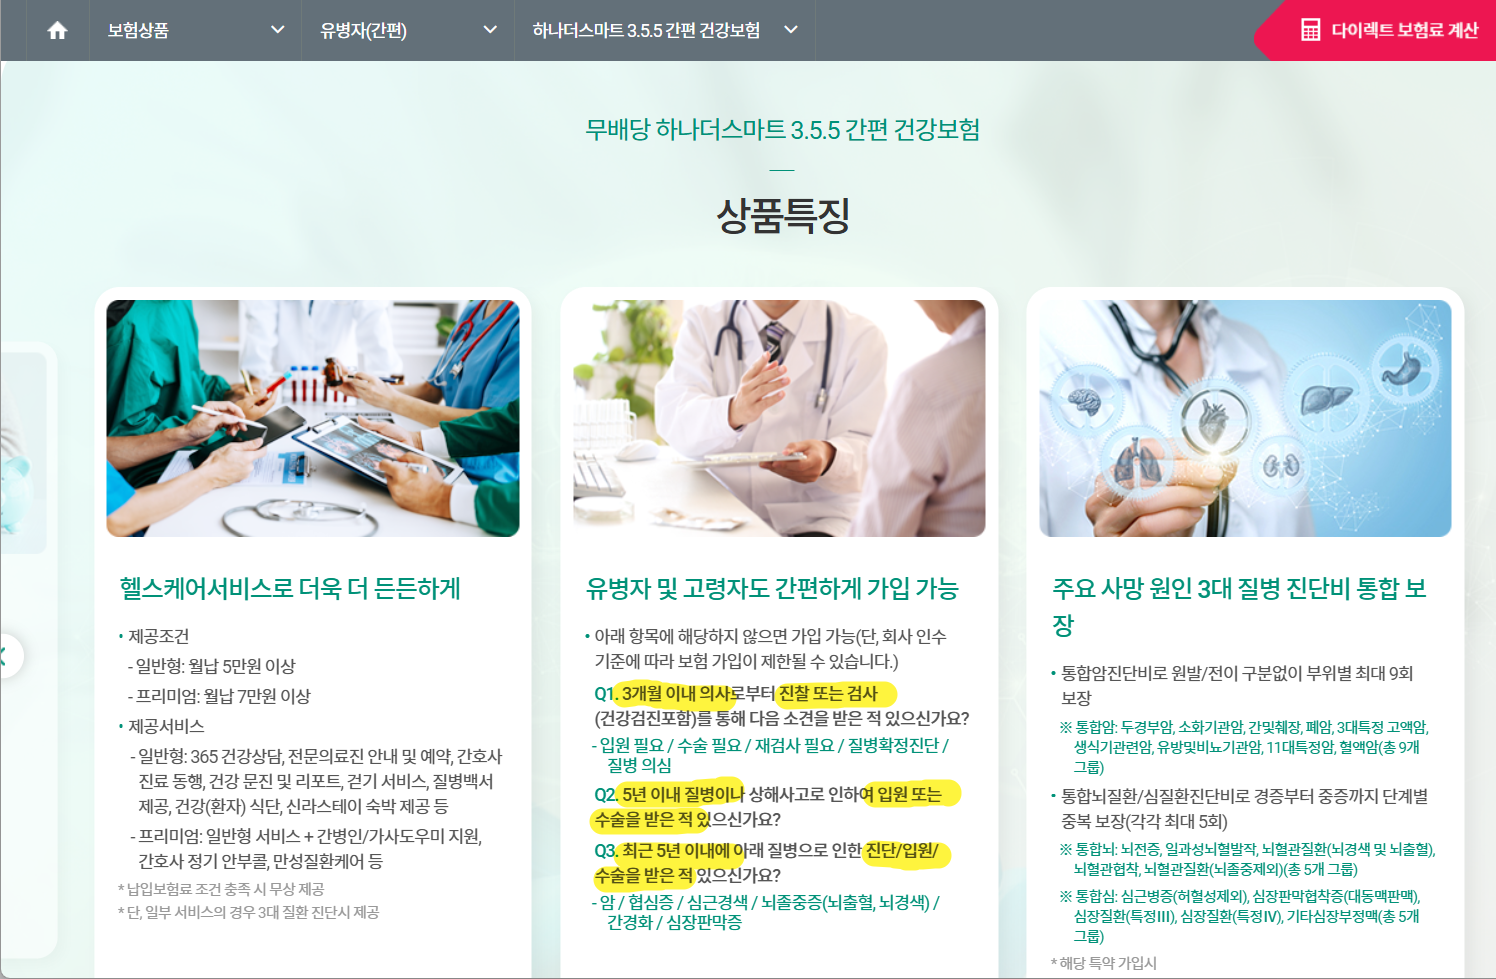
하나손해보험의 2026년 3·5·5 간편건강보험 상품 안내를 보면 최근 3개월의 진찰·검사 관련 사항, 최근 5년의 입원 또는 수술, 최근 5년의 정해진 주요 질병 진단·입원·수술 여부를 묻는 구조를 확인할 수 있습니다.
그래서 3 → 5 → 5라고 부릅니다.
3·10·5는 어디가 다를까요?
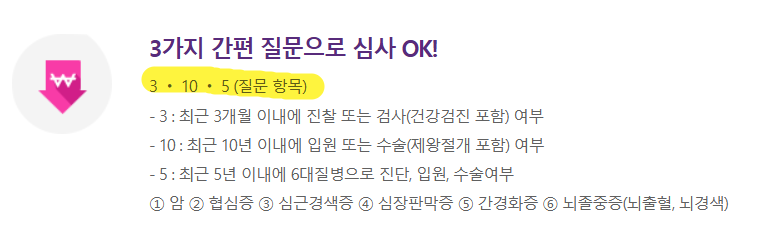
흥국생명의 3·10·5 간편보험 상품에서는 3·10·5 형태의 간편심사 구조가 사용되고 있습니다. 여기서는 가운데 기간이 10년으로 길어지는 구조를 확인할 수 있습니다.
7년 전 백내장 수술이라면?
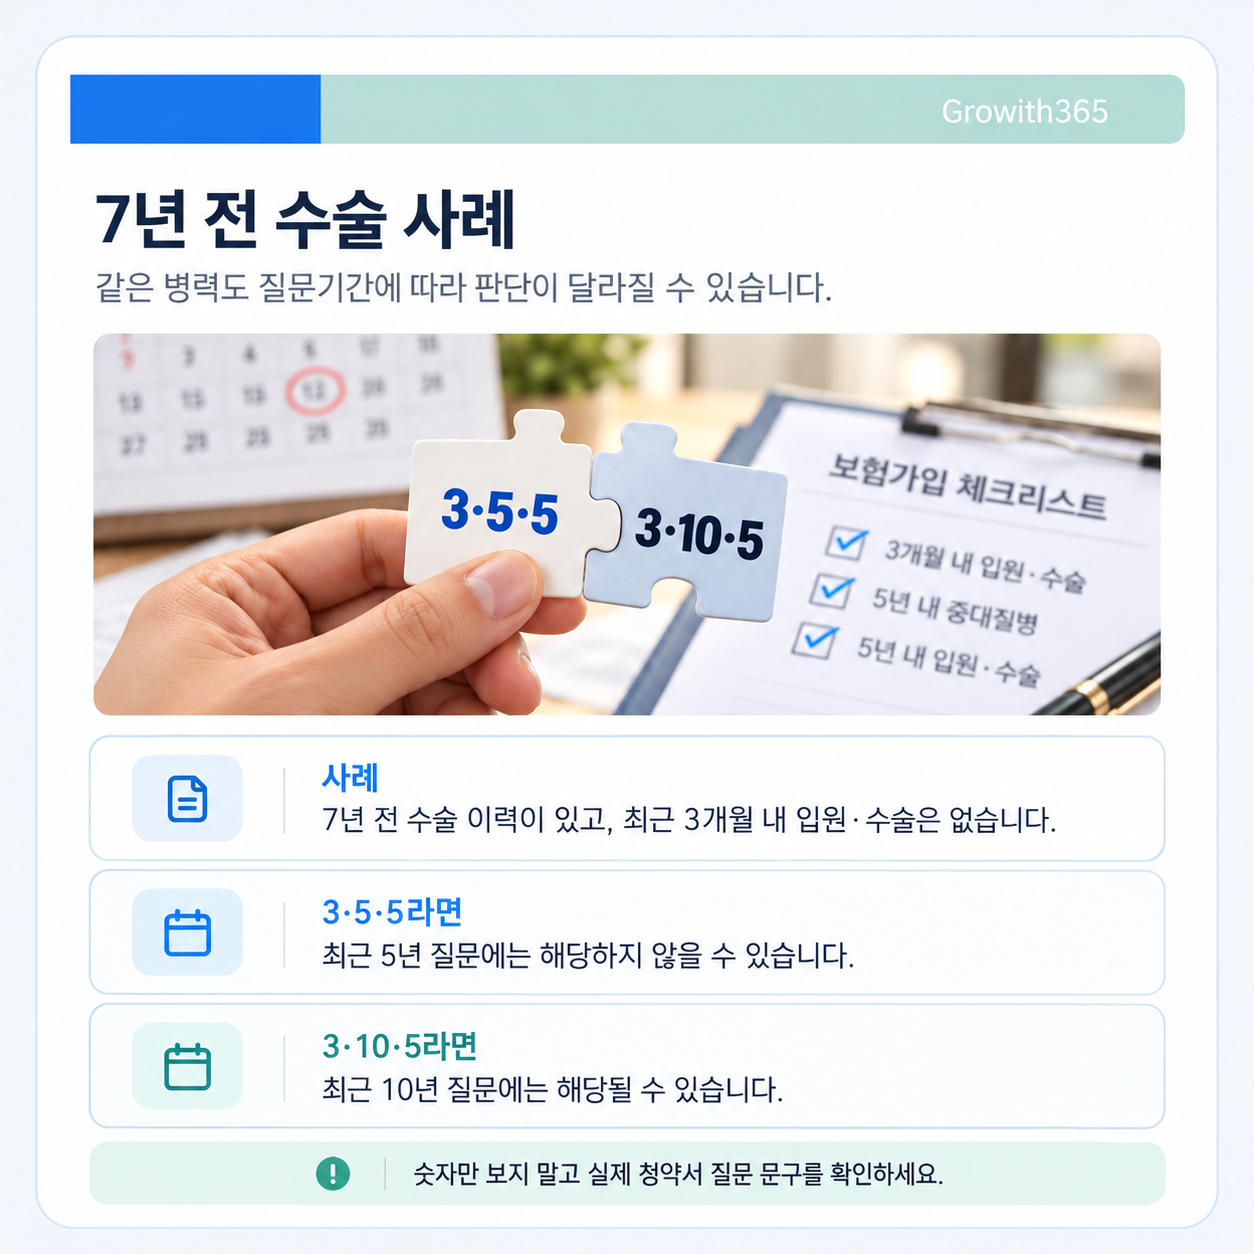
현재가 2026년이고 2019년에 백내장 수술을 받았다면 약 7년 전입니다.
예시로 든 3·5·5 상품의 질문이 최근 5년 안의 입원 또는 수술이라면 7년 전 수술은 그 질문의 기간 밖입니다.
반대로 가입하려는 상품이 최근 10년 안의 입원 또는 수술을 묻는다면 7년 전 수술은 질문기간 안에 들어옵니다.
정확한 표현은 ‘이 질문의 기간에는 해당하지 않는다’입니다. 다른 질문이나 추가 확인사항이 있는지는 청약서를 끝까지 봐야 합니다.
11년 전 수술이라면?
2015년에 수술했고 현재가 2026년이라면 약 11년 전입니다. 최근 10년의 입원·수술을 묻는 질문만 놓고 보면 기간 밖입니다.
하지만 “10년이 넘으면 어떤 보험에서도 말하지 않는다”는 뜻은 아닙니다. 상품마다 질문이 달라질 수 있기 때문입니다.
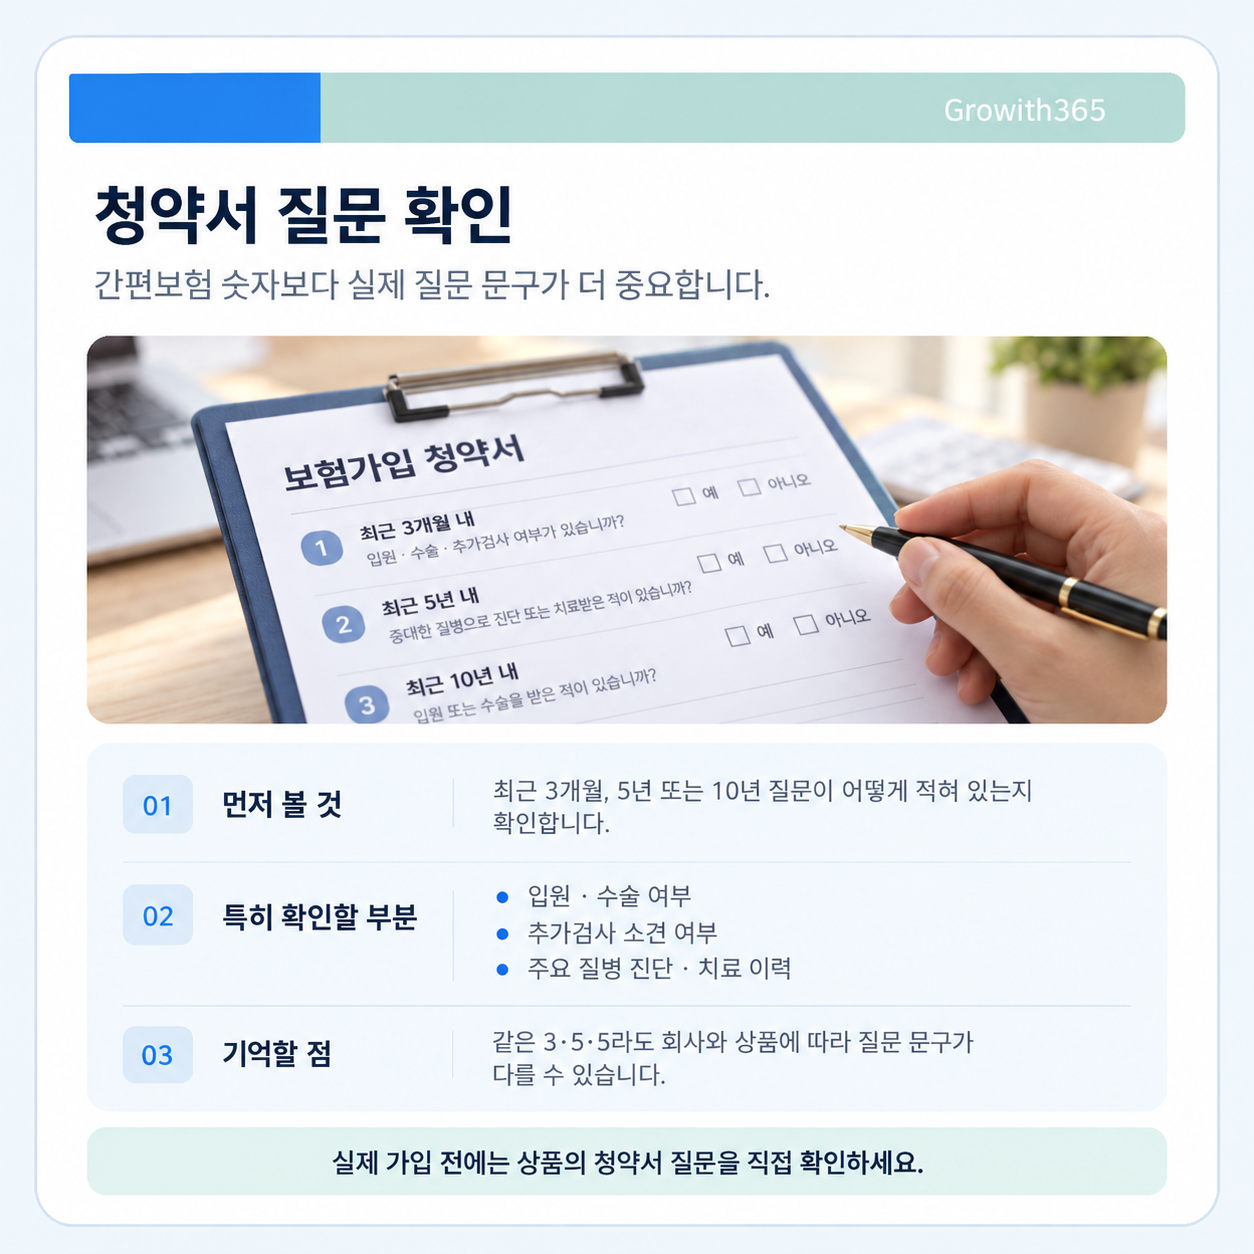
병력이 있으면 처음부터 간편보험을 선택하면 될까요?
꼭 그렇지는 않습니다.
간편심사는 유병력자나 고령자 등이 가입 심사를 받을 수 있도록 일반심사보다 질문을 줄여놓은 방식입니다. 대신 간편심사형은 일반심사형보다 보험료가 높을 수 있습니다.
그래서 병력이 있다고 바로 간편보험부터 고르기보다 일반심사가 가능한지 먼저 확인하고, 필요할 때 간편심사를 비교하는 방법이 좋습니다.
담당 설계사가 있다면 내 병력으로 어떤 심사가 가능한지 먼저 확인해볼 수 있습니다. 다만 회사별 인수기준은 다르므로 최종적으로는 실제 보험사의 심사 결과를 봐야 합니다.
간편보험은 ‘고지를 하지 않는 보험’이 아니라 ‘질문을 간소화한 보험’입니다.
👉함께 보기: 보험사는 내 병원기록을 어디까지 알까?
통원이나 약 처방도 보험 가입 때 말해야 할까?
“3·5·5와 3·10·5 간편보험, 숫자는 무슨 뜻일까?”에 대한 3개의 생각