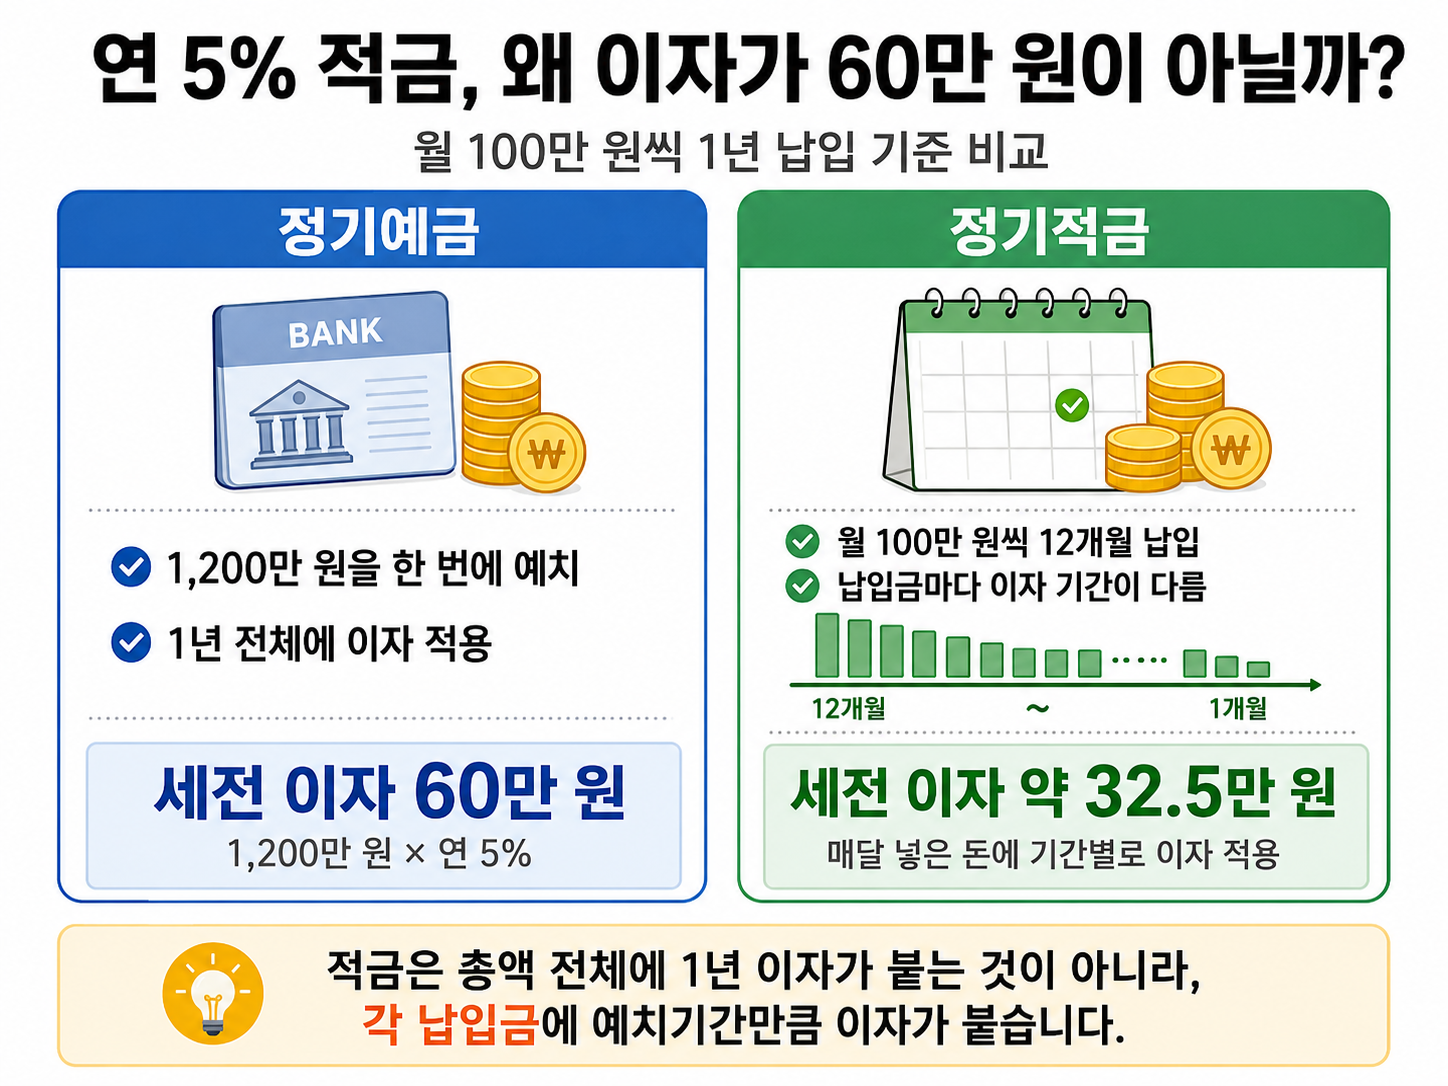
연 5% 적금에 가입해 1년 동안 1,200만 원을 모았다면 이자는 60만 원일까요?
실제로는 그렇지 않습니다.
적금은 매달 돈을 나누어 넣기 때문에 각각의 납입금에 이자가 붙는 기간이 서로 다릅니다.
그래서 연 5%라는 금리는 1년 동안 납입한 총액 1,200만 원 전체에 5%를 적용한다는 뜻이 아닙니다.
적금 연 5%는 무슨 뜻일까요?
적금의 연 5%는 각 납입금이 1년 동안 예치됐을 경우를 기준으로 표시한 연이율입니다.
예를 들어 매달 100만 원씩 1년 동안 적금을 넣는다고 생각해 보겠습니다.
첫 번째 달에 넣은 100만 원은 약 12개월 동안 이자가 붙습니다.
하지만 마지막 달에 넣은 100만 원은 약 1개월 동안만 이자가 붙습니다.
즉 같은 100만 원이라도 돈을 넣은 시점에 따라 실제 이자가 달라집니다.
월 100만 원씩 연 5% 적금하면 이자는?
단순 계산을 위해 매달 100만 원씩 12개월 동안 납입하고 연이율 5%가 적용된다고 가정해보겠습니다.
첫 달 납입금은 12개월, 두 번째 달은 11개월, 세 번째 달은 10개월처럼 이자가 적용됩니다.
마지막 납입금은 1개월만 적용됩니다.
이를 단순 계산하면 1년 동안 납입한 원금은 총 1,200만 원이고 세전 이자는 약 32만 5천 원입니다.
일반과세를 적용하면 이자에서 세금이 원천징수되므로 실제 받는 이자는 이보다 줄어듭니다.
일반적인 이자소득에는 소득세 14%가 원천징수되며, 지방소득세까지 포함하면 통상 15.4%를 적용해 계산합니다.
32만 5천 원에서 15.4%를 제외하면 세후 이자는 약 27만 5천 원입니다.
따라서 만기에 받는 금액은 원금 1,200만 원과 이자를 합쳐 약 1,227만 5천 원 정도가 됩니다.
실제 상품에서는 납입일, 이자 계산 방식과 세금 등에 따라 금액이 조금 달라질 수 있습니다.
왜 60만 원이 아니라 32만 5천 원일까요?
1,200만 원의 5%는 60만 원입니다.
하지만 이 계산은 1,200만 원 전체가 처음부터 1년 동안 들어 있었을 때 가능합니다.
정기예금처럼 첫날 1,200만 원을 한꺼번에 넣었다면 이런 방식으로 계산할 수 있습니다.
반면 적금에서는 1,200만 원이 처음부터 들어 있는 것이 아닙니다.
처음에는 100만 원만 있고 매달 100만 원씩 추가되기 때문에 실제로 이자가 붙는 평균 기간이 훨씬 짧습니다.
이것이 같은 연 5%라도 예금과 적금의 실제 이자금액이 다른 가장 큰 이유입니다.
예금 연 5%와 적금 연 5%는 같은 걸까요?
표시된 연이율은 같아도 돈을 넣는 방식이 다릅니다.
1,200만 원을 연 5% 정기예금에 처음부터 1년간 넣는다고 단순 계산하면 세전 이자는 60만 원입니다.
반면 매달 100만 원씩 연 5% 적금에 넣는 단순 예시에서는 세전 이자가 약 32만 5천 원입니다.
적금 금리가 나쁜 것이 아니라 돈이 실제로 예치돼 있는 기간이 다르기 때문입니다.
이미 목돈이 있다면 예금을, 매달 새롭게 돈을 모으는 상황이라면 적금을 활용하기 쉬운 이유도 여기에 있습니다.
연 3%와 연 7%, 실제 이자는 얼마나 차이 날까?
적금을 고를 때는 연 3%, 연 5%, 연 7%처럼 표시된 금리 차이가 크게 느껴집니다.
그렇다면 월 100만 원씩 12개월 동안 넣는다고 가정했을 때 실제 차이는 어느 정도일까요?
우대조건 등을 제외하고 단순 계산하면 다음과 같습니다.
| 연이율 | 세전 이자 | 세후 이자 약 |
|---|---|---|
| 3% | 195,000원 | 164,970원 |
| 4% | 260,000원 | 219,960원 |
| 5% | 325,000원 | 274,950원 |
| 6% | 390,000원 | 329,940원 |
| 7% | 455,000원 | 384,930원 |
※ 월 100만 원씩 12개월 납입, 각 납입금에 월 단위로 단순 계산한 예시이며 실제 상품의 이자 계산 방식에 따라 달라질 수 있습니다.
일반적인 이자소득에는 소득세 14%가 적용되고 지방소득세를 포함하면 통상 15.4%를 기준으로 세후 금액을 계산합니다. 국세청도 일반적인 이자소득의 원천징수 세율을 14%로 안내하고 있습니다.
이 표를 보면 한 가지 중요한 점을 알 수 있습니다.
월 100만 원씩 1년 적금할 때 금리가 1%포인트 올라가면 세전 이자는 약 6만 5천 원, 세후로는 약 5만 5천 원 정도 증가합니다.
연 5% 상품과 연 7% 상품의 차이도 세후 기준으로 약 11만 원 정도입니다.
따라서 최고금리가 더 높다는 이유만으로 무조건 유리하다고 판단하기보다, 그 금리를 받기 위해 필요한 조건까지 같이 보는 것이 중요합니다.
최고금리보다 우대조건을 먼저 계산해봐야 하는 이유
예를 들어 A적금은 기본금리 5%이고 별다른 조건이 없는데, B적금은 최고 7%라고 가정해보겠습니다.
그런데 B적금의 7%를 받으려면 카드 사용, 급여이체, 신규고객, 특정 서비스 가입 등의 조건을 충족해야 할 수도 있습니다.
월 100만 원을 1년 동안 넣는 위 사례에서는 5%와 7%의 세후 이자 차이가 약 11만 원입니다.
따라서 우대금리 2%포인트를 받기 위해 평소 필요하지 않은 소비를 추가로 해야 한다면 추가 이자보다 조건을 맞추기 위한 비용이 더 커질 수도 있습니다.
적금 상품을 비교할 때는 다음처럼 생각할 수 있습니다.
우대금리로 추가되는 실제 이자 > 우대조건을 충족하는 비용과 번거로움인가?
이 기준으로 보면 단순히 최고금리 숫자만 비교하는 것보다 실제로 나에게 유리한 상품을 판단하기 쉬워집니다.
‘연 5%’와 내가 실제로 번 5%는 같은 의미가 아니다
월 100만 원씩 12개월을 넣으면 총 납입원금은 1,200만 원입니다.
연 5% 적금의 세전 이자가 약 32만 5천 원이라면 총 납입원금 대비 이자 비율은 약 2.71%
입니다.
다만 이것을 “적금의 실제 금리가 2.71%다”라고 표현하면 정확하지 않습니다.
연 5%라는 금리는 각각의 돈이 들어 있던 기간에 적용된 연이율이고, 2.71%는 단순히 총 납입원금 1,200만 원과 받은 이자를 비교한 비율이기 때문입니다.
적금 이자가 예상보다 적어 보이는 것은 금리가 거짓이라서가 아니라 1,200만 원 전체가 첫날부터 1년간 들어 있었던 것이 아니기 때문입니다.
목돈이 이미 있다면 계산이 달라진다
여기서 중요한 구분이 있습니다.
이미 1,200만 원을 가지고 있는데 월 100만 원씩 적금에 나눠 넣는 경우와, 매달 월급에서 100만 원씩 새로 모으는 경우는 같은 상황이 아닙니다.
이미 목돈이 있다면 정기예금처럼 처음부터 전체 금액에 이자가 붙는 상품을 함께 비교할 수 있습니다.
반대로 현재 목돈이 없고 매달 월급에서 저축해야 한다면 적금은 자연스럽게 목돈을 만드는 수단이 됩니다.
예금과 적금의 선택 기준은 [예금과 적금 차이] 글에서 1,200만 원 사례로 따로 비교했습니다.
적금 가입 전에 내가 확인할 5가지
금리 숫자만 보고 가입하지 말고 다음을 확인하는 편이 좋습니다.
- 기본금리는 얼마인가?
- 최고금리를 받으려면 어떤 조건이 필요한가?
- 내가 실제로 넣을 수 있는 월 납입한도는 얼마인가?
- 중도해지하면 적용되는 금리는 얼마인가?
- 세후 실제 이자가 얼마인가?
특히 연 7%라는 숫자보다 내가 실제로 받을 수 있는 금리와 만기 후 손에 들어오는 금액을 기준으로 비교하는 것이 실용적입니다.
정리
연 5% 적금에 월 100만 원씩 1년을 넣는다고 해서 1,200만 원의 5%인 60만 원을 받는 것은 아닙니다.
각 납입금마다 이자가 붙는 기간이 다르기 때문에 단순 계산한 세전 이자는 약 32만 5천 원, 일반과세 기준 세후 이자는 약 27만 5천 원입니다.
그리고 월 100만 원씩 1년을 넣는 조건에서는 금리가 1%포인트 높아질 때 늘어나는 세후 이자가 약 5만 5천 원 수준입니다.
그래서 적금을 비교할 때 가장 중요한 것은 최고금리가 아니라 내가 실제로 충족할 수 있는 금리와 세후 이자입니다.
자료 확인:
국세청 원천징수 세율 국가법령정보센터 「지방세법 제103조의13」
지방세법 제103조의13국세청 원천징수 세율
최종 업데이트: 2026년 9월
“적금 이자가 생각보다 적은 이유, 연 5%면 정말 5% 받을까?”에 대한 1개의 생각