한국은행이 기준금리를 내렸다는 뉴스가 나왔는데도 내 대출금리는 바로 내려가지 않는 경우가 있습니다. 반대로 기준금리가 그대로인데 은행 대출금리가 움직이기도 합니다.
이유는 간단합니다. 한국은행 기준금리와 내가 실제로 적용받는 대출금리는 같은 금리가 아니기 때문입니다.
한국은행 기준금리는 무엇일까?
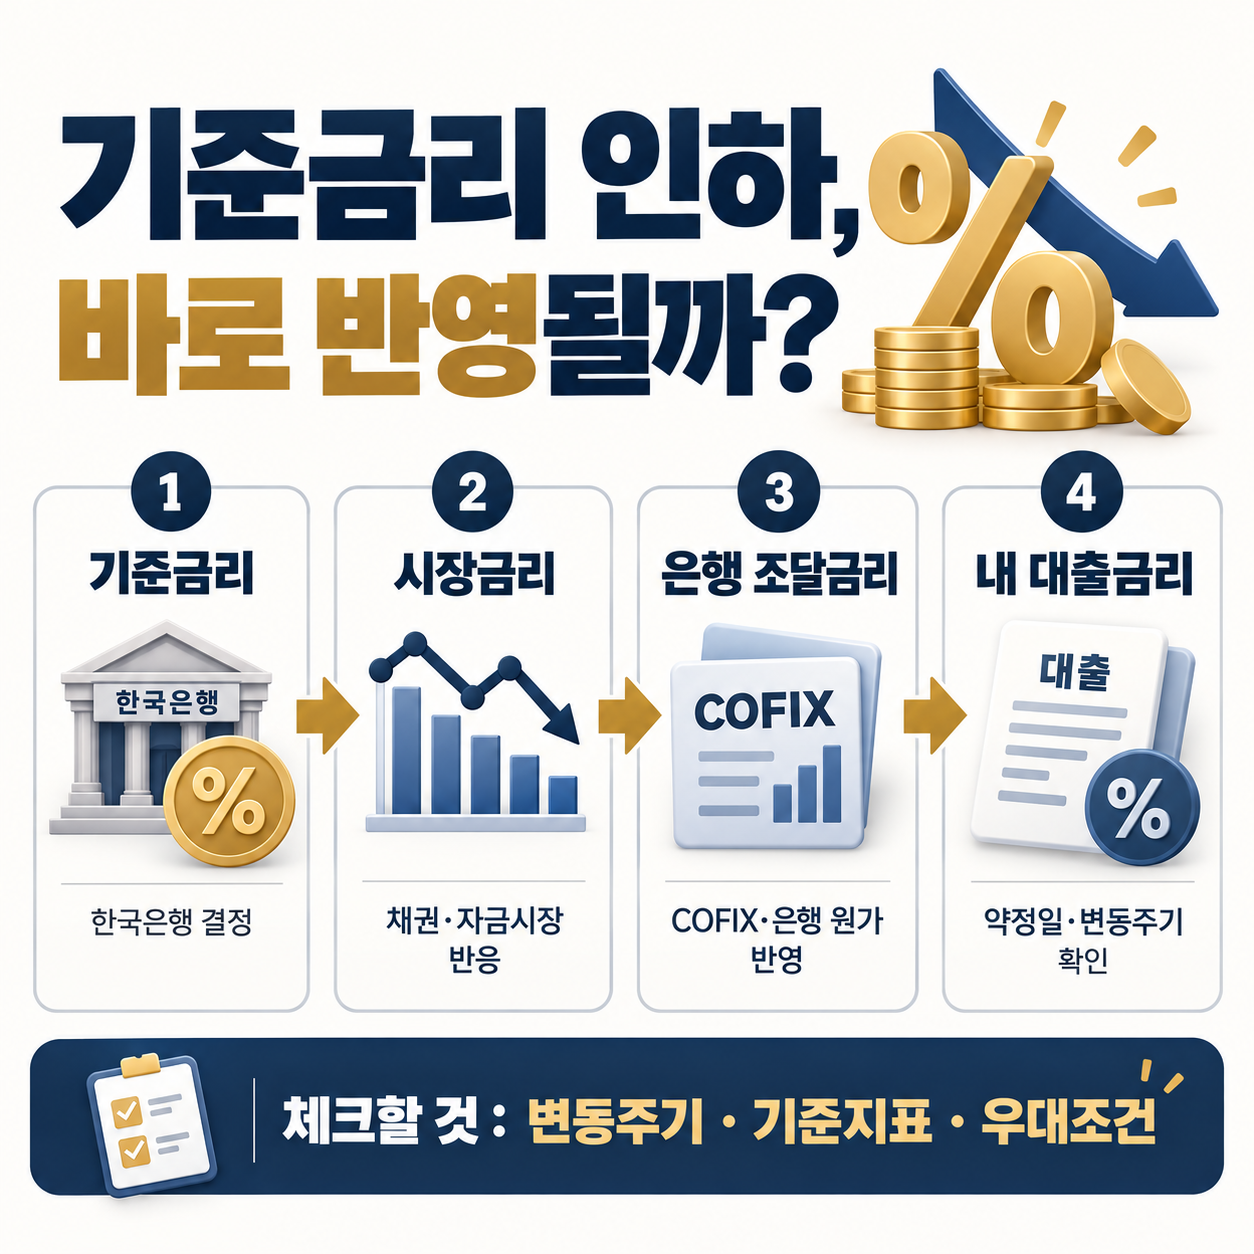
한국은행은 기준금리를 금융기관과의 RP매매, 자금조정 예금·대출 등에 적용하는 정책금리로 설명합니다. 기준금리가 바뀌면 단기시장금리와 장기시장금리, 은행의 예금·대출금리 등으로 영향이 퍼져 나갑니다.
다만 이 과정에는 시간이 걸리고, 상품마다 사용하는 기준과 금리 변경 주기도 다릅니다. 그래서 기준금리가 0.25%포인트 움직였다고 해서 내 대출금리가 같은 날 같은 폭으로 바뀌는 것은 아닙니다.
내 대출금리는 무엇을 기준으로 바뀔까?
은행 대출은 상품에 따라 COFIX나 금융채 금리처럼 실제 대출금리를 계산하는 출발점을 따로 사용합니다.
여기서 헷갈리기 쉬운 점이 있습니다.
- 한국은행 기준금리: 통화정책을 위한 정책금리
- 대출의 기준이 되는 금리: COFIX·금융채 등 상품별 산정 기준
두 금리는 서로 영향을 주고받지만 같은 것은 아닙니다.
기준금리를 내렸는데 내 금리가 그대로인 이유
대표적으로 네 가지를 확인할 수 있습니다.
- 금리 변경 주기가 아직 오지 않았을 수 있습니다.
6개월 변동금리라면 기준이 되는 지표가 먼저 움직여도 다음 금리 재산정일까지 기존 금리가 유지될 수 있습니다. - 내 대출이 고정금리일 수 있습니다.
약정된 고정기간 동안에는 시장금리가 움직여도 적용금리가 유지됩니다. - COFIX·금융채가 한국은행 기준금리와 같은 폭으로 움직이지 않을 수 있습니다.
시장 상황과 은행의 자금조달 여건이 함께 반영되기 때문입니다. - 가산금리와 우대금리가 최종금리에 함께 반영됩니다.
기준이 되는 금리만 내려가도 다른 구성요소가 달라지면 최종금리의 변화 폭은 달라질 수 있습니다.
대출이 있다면 뉴스보다 먼저 확인할 것
- 고정금리인지 변동금리인지
- 변동금리라면 어떤 지표를 기준으로 하는지
- 금리가 몇 개월마다 다시 정해지는지
- 현재 가산금리와 우대금리는 얼마인지
- 대환할 경우 중도상환수수료 등 비용이 있는지
대출금리의 전체 구조는 내 대출금리는 왜 기준금리보다 높을까? COFIX·가산금리·우대금리 구조에서 이어서 확인할 수 있습니다. 고정·변동·혼합형의 차이는 고정금리·변동금리·혼합형 글에서 비교했습니다.
정리
기준금리는 금융시장 전체의 금리 방향에 영향을 주지만, 내 대출금리를 직접 그대로 정하는 숫자는 아닙니다.
기준금리 뉴스가 나왔을 때는 “올랐다·내렸다”만 보기보다 내 상품의 기준지표, 금리 유형, 변경 주기와 실제 적용금리를 함께 확인하는 것이 더 중요합니다.
자료 확인
최종 업데이트: 2026년 9월 30일
“기준금리 내렸는데 내 대출금리는 왜 그대로일까? 반영 시차와 확인할 것”에 대한 1개의 생각