통장 쪼개기를 찾아보면 생활비 몇 %, 저축 몇 %, 투자 몇 %처럼 월급을 비율로 나누는 공식이 많이 나옵니다.
그런데 40대가 되면 이런 공식이 잘 맞지 않는 가정이 많습니다. 주택대출, 보험료, 교육비, 자동차 비용처럼 이미 사용처가 정해진 돈이 많기 때문입니다.
월급을 몇 %씩 나눌지 정하기 전에, 이미 사용처가 정해져 있는 돈이 얼마인지부터 확인해야 합니다.
월급 전체가 아니라 ‘결정할 수 있는 돈’을 봅니다
예를 들어 한 달 순수입이 500만 원인데 주택대출 120만 원, 관리비·공과금 40만 원, 보험료 40만 원, 교육비 80만 원, 차량 고정비 40만 원이 이미 나간다고 해보겠습니다.
이것만 320만 원입니다. 이 상태에서 월급 500만 원 전체를 기준으로 ‘저축 30%’를 정하면 실제 생활비와 충돌할 수 있습니다.
500만 원 – 320만 원 = 180만 원
이 180만 원에서 기본생활비와 비정기지출을 고려한 뒤 실제 저축·노후·여가 예산을 정하는 편이 현실적입니다. 이 예시는 적정금액을 제시하려는 것이 아니라 계산 순서를 보여주기 위한 가상의 예입니다.
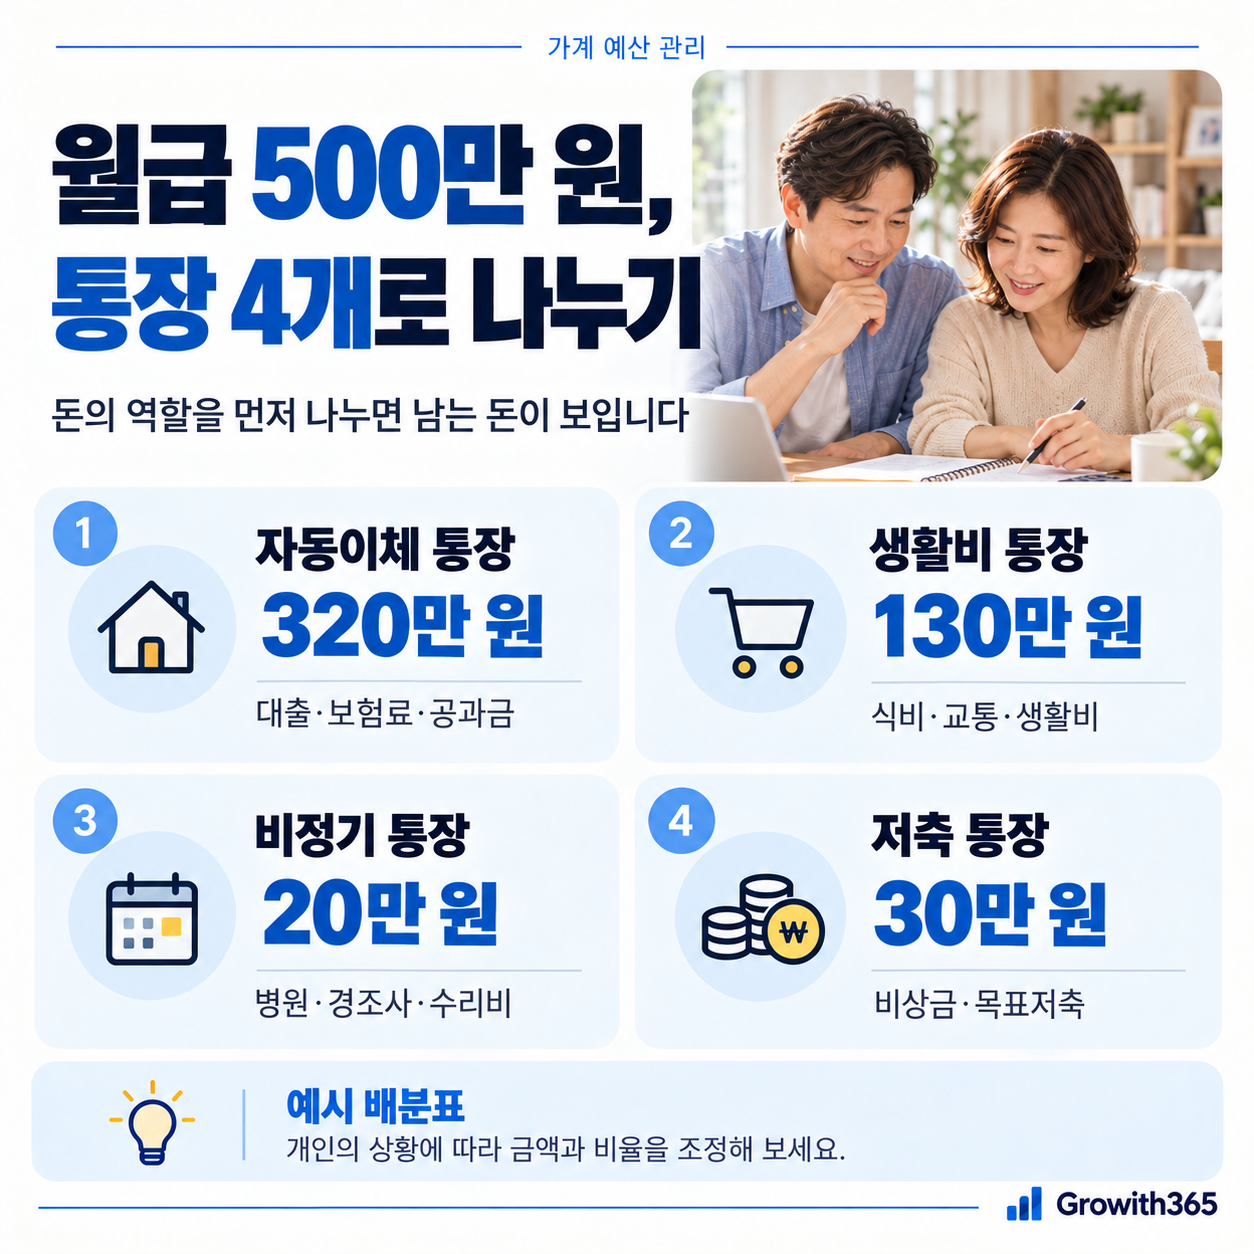
월급 500만 원을 네 통장에 나눈다면
앞의 가상 예시에서 고정지출 320만 원을 제외하면 180만 원이 남습니다. 하지만 이것은 전부 저축해도 되는 돈이 아니라 식비 등 기본생활비와 비정기지출까지 충당할 돈입니다.
| 통장 역할 | 월 배분 예시 |
|---|---|
| 고정비 | 320만 원 |
| 생활비 | 130만 원 |
| 연간·비정기지출 적립 | 20만 원 |
| 비상자금·저축·노후준비 | 30만 원 |
| 합계 | 500만 원 |
가상의 금액이며 권장 비율이 아닙니다. 매달 월급날 고정비와 비정기지출부터 분리하고, 생활비 통장은 한 달 한도 안에서 쓰는 방식입니다. 연간 240만 원의 비정기지출을 예상하면 매달 20만 원을 적립하는 식으로 계산할 수 있습니다.
직접 계산: 월 순수입 ___만 원 − 필수·고정비 ___만 원 − 생활비 ___만 원 − 비정기지출 적립 ___만 원 = 미래 준비 또는 추가 조정 가능액 ___만 원
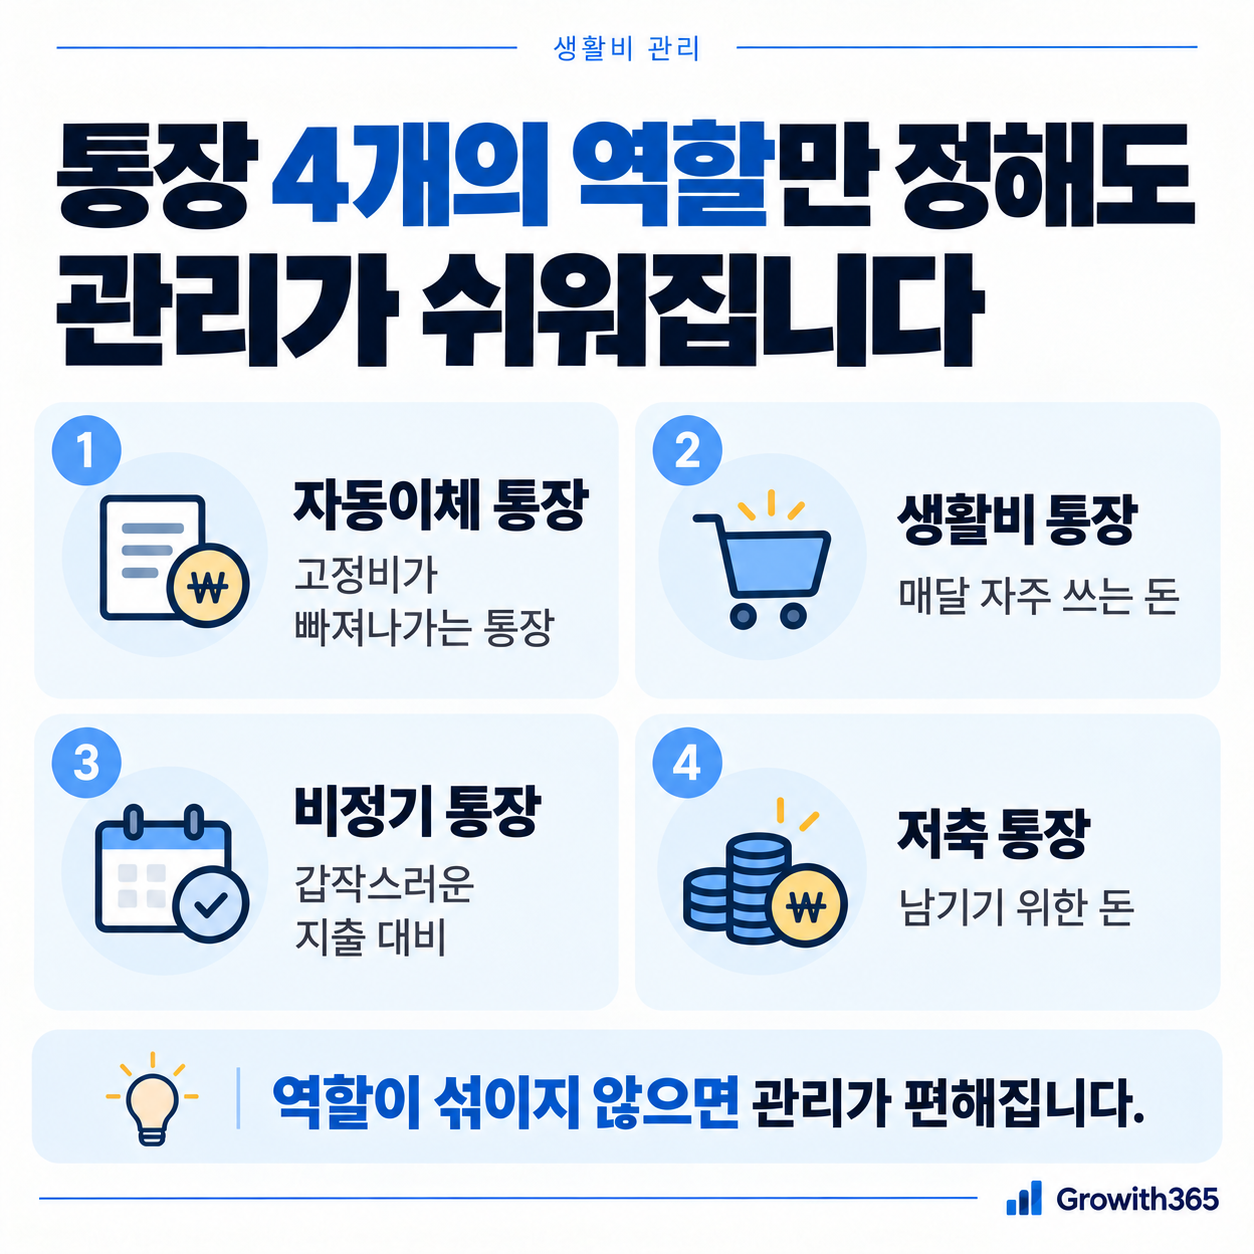
통장은 목적이 아니라 관리 도구입니다
통장을 다섯 개, 여섯 개씩 만든다고 돈 관리가 좋아지는 것은 아닙니다. 돈의 역할이 섞이지 않도록 하는 것이 더 중요합니다.
수입통장 — 월급이나 소득이 들어오는 곳
고정비통장 — 대출, 관리비, 보험료, 통신비처럼 매달 정해진 돈이 빠져나가는 곳
생활비통장 — 식비, 생필품, 외식 등 매달 조정 가능한 생활비
미래통장 — 비상자금, 저축, 연금처럼 바로 쓰지 않을 돈
통장 쪼개기의 목적은 통장 수를 늘리는 것이 아니라 ‘써도 되는 돈’과 ‘건드리지 않을 돈’을 구분하는 데 있습니다.
카드값과 비정기지출을 빼먹으면 예산이 무너집니다
생활비를 100만 원으로 정했더라도 신용카드로 130만 원을 쓰면 다음 달 월급이 들어오자마자 지난달 소비부터 갚게 됩니다.
자동차보험, 자동차세, 재산세, 여행비처럼 매달 나오지는 않지만 결국 발생하는 돈도 별도 적립이 필요합니다.
예를 들어 1년에 120만 원 정도의 비정기지출이 예상된다면 매달 10만 원씩 따로 모아두는 방식으로 바꿀 수 있습니다.
월급날 실행 순서: ① 이번 달 실수령액 확인 → ② 대출·보험·교육비 등 자동이체액 분리 → ③ 자동차세·경조사 등 비정기지출 적립 → ④ 생활비 한도 설정 → ⑤ 남길 수 있는 금액을 저축 통장으로 이동합니다. 카드 결제 예정액은 다음 달 지출과 중복 계산하지 않도록 확인하세요.
비율보다 먼저 볼 세 숫자
① 매달 들어오는 순수입
② 이미 사용처가 정해진 필수·고정지출
③ 둘을 빼고 실제로 조정할 수 있는 돈
‘월급의 몇 %를 저축해야 한다’는 질문보다 ‘우리 집에서 매달 결정할 수 있는 돈이 얼마인가’가 먼저입니다.
남는 돈이 거의 없다면 통장을 더 잘게 나누는 문제가 아니라 고정비 구조 자체를 다시 볼 필요가 있습니다.
함께 보기: 고정비가 너무 클 때 줄이는 순서
허브 글: 40대 가계관리, 대출·보험·교육비가 동시에 나갈 때 무엇부터 볼까?
“월급 통장 쪼개기|월급 500만 원 배분 예시”에 대한 3개의 생각